
Cách tính thuế hộ kinh doanh và các loại thuế phải nộp 2026
Từ năm 2026, chính sách thuế đối với hộ kinh doanh có nhiều thay đổi đáng chú ý, đặc biệt là việc chuyển sang quản lý và tính thuế dựa trên doanh thu thực tế. Vì vậy, hộ kinh doanh cần xác định mình thuộc nhóm nào, phải nộp những loại thuế gì và áp dụng mức thuế suất ra sao để thực hiện đúng nghĩa vụ thuế.
Trong bài viết này, Bavor Consulting sẽ giúp bạn tìm hiểu cách tính thuế hộ kinh doanh từ năm 2026 theo nhóm 1, 2, 3, 4, các quy định liên quan đến thuế GTGT, thuế TNCN và minh họa bằng ví dụ cụ thể, giúp hộ kinh doanh dễ dàng xác định số thuế phải nộp.
Căn cứ pháp lý về thuế hộ kinh doanh năm 2026
Các quy định liên quan đến thuế hộ kinh doanh từ năm 2026 được căn cứ trên những văn bản pháp luật sau:
- Luật Quản lý thuế số 38/2019/QH14, có hiệu lực từ ngày 01/07/2020;
- Nghị quyết 198/2025/QH15, có hiệu lực từ ngày 17/05/2025;
- Thông tư 152/2025/TT-BTC, có hiệu lực từ ngày 01/01/2026;
- Luật Thuế giá trị gia tăng số 48/2024/QH15, có hiệu lực từ ngày 01/07/2025;
- Luật Thuế thu nhập cá nhân số 109/2025/QH15, có hiệu lực từ ngày 01/07/2026;
- Nghị định 252/2026/NĐ-CP, có hiệu lực từ ngày 01/07/2026;
- Nghị định 253/2026/NĐ-CP, có hiệu lực từ ngày 01/07/2026;
- Nghị định 254/2026/NĐ-CP, có hiệu lực từ ngày 01/07/2026;
- Thông tư 89/2026/TT-BTC, có hiệu lực từ ngày 01/07/2026.
Bước sang năm 2026, chính sách thuế đối với hộ kinh doanh có nhiều thay đổi quan trọng. Đáng chú ý là việc chấm dứt phương pháp thuế khoán, chuyển sang quản lý thuế dựa trên doanh thu và phương pháp kê khai theo quy định mới. Đồng thời, các quy định về ngưỡng doanh thu, phương pháp xác định nghĩa vụ thuế cũng như cách tính thuế GTGT và thuế TNCN của hộ kinh doanh được điều chỉnh.
Trong bài viết này, Bavor Consulting sẽ tổng hợp các loại thuế hộ kinh doanh phải nộp từ năm 2026, đồng thời hướng dẫn cách xác định nhóm hộ kinh doanh, mức thuế suất và cách tính số thuế phải nộp theo từng trường hợp cụ thể.
Các loại thuế hộ kinh doanh phải nộp từ ngày 01/01/2026
Từ ngày 01/01/2026, chính sách thuế áp dụng đối với hộ kinh doanh, cá nhân kinh doanh có nhiều thay đổi. Tùy vào doanh thu, ngành nghề và loại hàng hóa, dịch vụ kinh doanh, hộ kinh doanh có thể phát sinh các nghĩa vụ thuế khác nhau.
Lệ phí môn bài – Chính thức bãi bỏ từ năm 2026
Theo Khoản 7 Điều 10 Nghị quyết 198/2025/QH15, từ ngày 01/01/2026, chấm dứt việc thu và nộp lệ phí môn bài.
Theo đó, hộ kinh doanh, cá nhân kinh doanh cũng như doanh nghiệp và các tổ chức thuộc phạm vi áp dụng sẽ không còn phải kê khai, nộp khoản lệ phí này từ năm 2026.
Thuế giá trị gia tăng và thuế thu nhập cá nhân
Thuế giá trị gia tăng (GTGT) và thuế thu nhập cá nhân (TNCN) là hai sắc thuế chính áp dụng đối với hộ kinh doanh, cá nhân kinh doanh từ năm 2026.
Theo quy định hiện hành, hộ kinh doanh, cá nhân kinh doanh có doanh thu từ 1 tỷ đồng/năm trở xuống không phải nộp thuế GTGT và thuế TNCN. Trường hợp doanh thu trên 1 tỷ đồng/năm, hộ kinh doanh thuộc diện xác định và thực hiện nghĩa vụ thuế GTGT, thuế TNCN theo quy định.
Tuy nhiên, căn cứ tính và phương pháp tính của hai loại thuế không hoàn toàn giống nhau. Vì vậy, hộ kinh doanh cần xác định chính xác doanh thu, ngành nghề và phương pháp tính thuế để xác định số thuế GTGT và TNCN phải nộp.
Thuế tiêu thụ đặc biệt, thuế tài nguyên và thuế bảo vệ môi trường
Ngoài thuế GTGT và thuế TNCN, một số hộ kinh doanh còn có thể phát sinh thuế tiêu thụ đặc biệt, thuế tài nguyên hoặc thuế bảo vệ môi trường nếu hoạt động kinh doanh thuộc đối tượng chịu các sắc thuế này.
Cụ thể:
- Thuế tiêu thụ đặc biệt: Có thể áp dụng đối với hoạt động sản xuất, kinh doanh hàng hóa hoặc cung cấp dịch vụ thuộc diện chịu thuế tiêu thụ đặc biệt, chẳng hạn như rượu, bia, thuốc lá, một số loại xăng hoặc các dịch vụ như karaoke, vũ trường, massage…
- Thuế tài nguyên: Phát sinh khi hộ kinh doanh thực hiện hoạt động khai thác tài nguyên thiên nhiên thuộc đối tượng chịu thuế, chẳng hạn như khoáng sản, dầu thô, khí thiên nhiên, sản phẩm của rừng tự nhiên và các tài nguyên khác theo quy định.
- Thuế bảo vệ môi trường: Áp dụng khi hộ kinh doanh sản xuất, nhập khẩu hàng hóa thuộc đối tượng chịu thuế bảo vệ môi trường theo quy định pháp luật.
Như vậy, không phải mọi hộ kinh doanh đều phải nộp tất cả các loại thuế trên. Nghĩa vụ thuế cụ thể phụ thuộc vào doanh thu, ngành nghề, hàng hóa, dịch vụ và hoạt động thực tế của từng hộ kinh doanh.
Cách tính thuế hộ kinh doanh cá thể từ ngày 01/01/2026
Từ năm 2026, hộ kinh doanh, cá nhân kinh doanh được phân loại theo quy mô doanh thu hằng năm để xác định phương pháp quản lý và nghĩa vụ thuế phù hợp. Theo đó, có thể chia thành 4 nhóm:
- Nhóm 1: Doanh thu năm từ 1 tỷ đồng trở xuống;
- Nhóm 2: Doanh thu năm trên 1 tỷ đồng đến 3 tỷ đồng;
- Nhóm 3: Doanh thu năm trên 3 tỷ đồng đến 50 tỷ đồng;
- Nhóm 4: Doanh thu năm trên 50 tỷ đồng.
Mỗi nhóm doanh thu sẽ có những quy định khác nhau về cách tính thuế GTGT, thuế TNCN, phương pháp kê khai và thực hiện nghĩa vụ thuế. Do đó, hộ kinh doanh cần xác định chính xác doanh thu trong năm và nhóm mình thuộc về để áp dụng đúng phương pháp tính thuế.
Dưới đây là hướng dẫn cách tính thuế hộ kinh doanh từ năm 2026 đối với từng nhóm, bao gồm cách xác định thuế GTGT, thuế TNCN và các yêu cầu kê khai liên quan.
Hộ kinh doanh nhóm 1 (doanh thu ≤ 1 tỷ đồng): Miễn thuế GTGT và thuế TNCN
➧ Thuế GTGT và thuế TNCN
Từ ngày 01/01/2026, hộ kinh doanh, cá nhân kinh doanh có doanh thu hằng năm từ 1 tỷ đồng trở xuống thuộc diện không phải nộp thuế GTGT và thuế TNCN.
Trường hợp hộ kinh doanh ban đầu xác định doanh thu trong năm không vượt quá 1 tỷ đồng nhưng thực tế sau đó doanh thu vượt ngưỡng 1 tỷ đồng, hộ kinh doanh phải thực hiện nghĩa vụ thuế GTGT, thuế TNCN và kê khai thuế theo quy định. Việc kê khai được thực hiện kể từ tháng hoặc quý liền kề sau thời điểm doanh thu vượt ngưỡng, tùy theo kỳ kê khai áp dụng.
➧ Kỳ kê khai và thông báo doanh thu
Đối với hộ kinh doanh, cá nhân kinh doanh xác định doanh thu hằng năm từ 1 tỷ đồng trở xuống, doanh thu thực tế phát sinh trong năm phải được thông báo cho cơ quan thuế quản lý chậm nhất vào ngày 31/01 của năm tiếp theo.
Riêng hộ kinh doanh, cá nhân kinh doanh mới bắt đầu hoạt động và thuộc nhóm này, thời hạn thông báo doanh thu được xác định như sau:
- Chậm nhất ngày 31/07: áp dụng đối với trường hợp bắt đầu kinh doanh trong 6 tháng đầu năm;
- Chậm nhất ngày 31/01 năm sau: áp dụng đối với trường hợp bắt đầu kinh doanh trong 6 tháng cuối năm.
Lưu ý:
- Doanh thu tính thuế GTGT được xác định từ đầu năm hoặc từ thời điểm hộ, cá nhân bắt đầu hoạt động kinh doanh;
- Doanh thu tính thuế TNCN được xác định theo quy định về ngưỡng doanh thu chịu thuế áp dụng đối với hộ kinh doanh, cá nhân kinh doanh.
Cách tính thuế GTGT đối với hộ kinh doanh nhóm 2, 3, 4 (doanh thu > 1 tỷ đồng)
Đối với hộ kinh doanh, cá nhân kinh doanh có doanh thu trên 1 tỷ đồng/năm, bao gồm nhóm 2, nhóm 3 và nhóm 4, số thuế GTGT phải nộp được xác định theo tỷ lệ phần trăm trên doanh thu.
Công thức tính như sau:
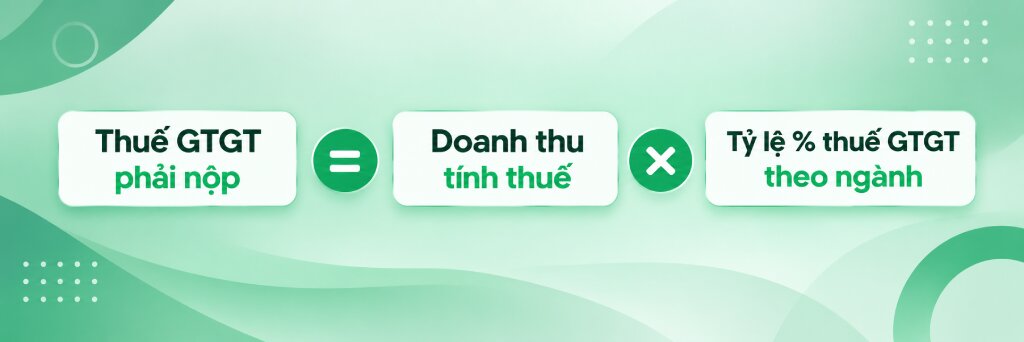
Trong đó:
- Doanh thu tính thuế GTGT là tổng số tiền thu được hoặc sẽ thu được từ hoạt động bán hàng hóa, cung cấp dịch vụ trong kỳ, bao gồm các khoản phụ thu, phụ phí, hoa hồng và các khoản thu bổ sung mà hộ kinh doanh được hưởng theo quy định.
- Tỷ lệ % thuế GTGT được xác định theo từng ngành nghề, lĩnh vực kinh doanh. Cụ thể:
Trường hợp hộ kinh doanh hoạt động trong nhiều ngành nghề, lĩnh vực có tỷ lệ thuế GTGT khác nhau, cần xác định doanh thu của từng hoạt động để áp dụng đúng tỷ lệ thuế tương ứng.
Cách tính thuế TNCN đối với hộ kinh doanh nhóm 2, 3, 4 (doanh thu > 1 tỷ đồng)
Căn cứ Khoản 2 Điều 7 Luật Thuế thu nhập cá nhân 2025, từ ngày 01/07/2026, đối với cá nhân cư trú có hoạt động kinh doanh và doanh thu trên 1 tỷ đồng/năm, thuế TNCN có thể được xác định dựa trên thu nhập tính thuế và thuế suất tương ứng theo quy định.
➧ Trường hợp xác định được đầy đủ chi phí đầu vào
Theo Điều 4 Nghị định 68/2026/NĐ-CP, phương pháp tính thuế TNCN đối với hộ kinh doanh, cá nhân kinh doanh được áp dụng như sau:
- Hộ kinh doanh nhóm 3 và nhóm 4: áp dụng phương pháp tính thuế TNCN trên thu nhập tính thuế, ngoại trừ trường hợp hộ, cá nhân có hoạt động cho thuê bất động sản thuộc phương pháp tính thuế riêng;
- Hộ kinh doanh nhóm 2: có thể lựa chọn phương pháp tính thuế TNCN trên thu nhập tính thuế nếu xác định được đầy đủ, chính xác doanh thu và các khoản chi phí được trừ theo quy định.
Theo phương pháp này, thu nhập tính thuế về cơ bản được xác định từ doanh thu của hoạt động kinh doanh sau khi trừ các khoản chi phí hợp lệ, hợp lý và đáp ứng điều kiện được trừ.
Lưu ý: Khi hộ kinh doanh lựa chọn phương pháp tính thuế TNCN trên thu nhập tính thuế, phương pháp đã lựa chọn phải được áp dụng ổn định theo thời hạn quy định, tránh thay đổi phương pháp tính thuế tùy từng năm.
Công thức xác định thuế TNCN phải nộp như sau:
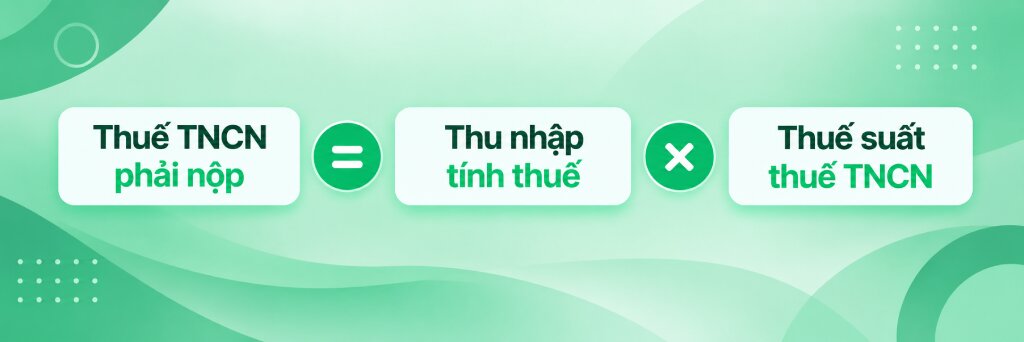
Trong đó:
- Thu nhập tính thuế được xác định bằng doanh thu từ hoạt động bán hàng hóa, cung cấp dịch vụ trừ các khoản chi phí sản xuất, kinh doanh được trừ theo quy định;
- Thuế suất thuế TNCN được áp dụng theo từng nhóm doanh thu của hộ kinh doanh, cá nhân kinh doanh, cụ thể:
Như vậy, khi áp dụng phương pháp tính thuế theo thu nhập tính thuế, mức thuế suất TNCN sẽ tăng tương ứng với nhóm doanh thu, từ 15% đến 20%.
➧ Đối với hộ kinh doanh nhóm 2 không xác định được chi phí đầu vào
Đối với hộ kinh doanh, cá nhân kinh doanh thuộc nhóm 2 nhưng không xác định được đầy đủ, chính xác các khoản chi phí đầu vào, thuế TNCN được tính theo tỷ lệ phần trăm trên phần doanh thu vượt ngưỡng 1 tỷ đồng/năm.
Bên cạnh đó, hộ kinh doanh, cá nhân có hoạt động cho thuê bất động sản cũng áp dụng phương pháp tính thuế TNCN theo doanh thu, kể cả trường hợp doanh thu trong năm trên 3 tỷ đồng.
Công thức xác định số thuế phải nộp như sau:
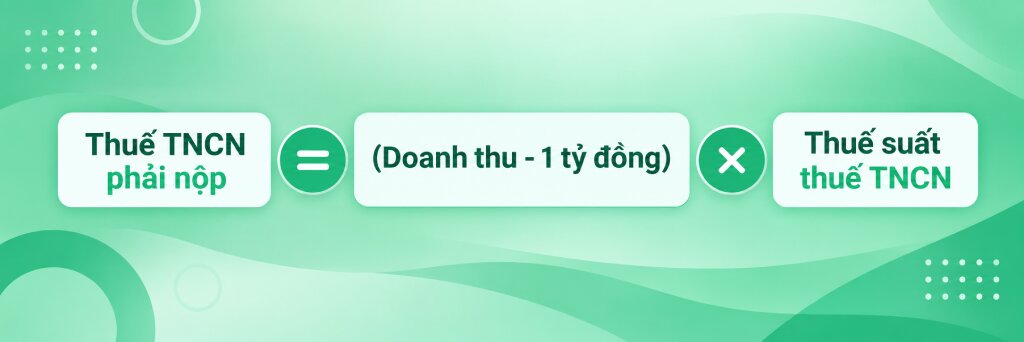
Trong đó, thuế suất TNCN được xác định theo từng ngành nghề, lĩnh vực kinh doanh:
Như vậy, với phương pháp này, thuế TNCN không tính trên toàn bộ doanh thu, mà được xác định trên phần doanh thu vượt 1 tỷ đồng nhân với tỷ lệ thuế TNCN tương ứng của từng ngành nghề.
Ví dụ cách tính thuế hộ kinh doanh, cá nhân kinh doanh
Để dễ hình dung cách xác định thuế GTGT và thuế TNCN của hộ kinh doanh từ năm 2026, có thể tham khảo các ví dụ sau:
➧ Ví dụ 1: Hộ kinh doanh nhóm 1 có doanh thu không quá 1 tỷ đồng
Bà Mai thành lập hộ kinh doanh dịch vụ giặt là vào tháng 01/2026, dự kiến tổng doanh thu cả năm đạt 650 triệu đồng. Do doanh thu không vượt quá 1 tỷ đồng/năm nên hộ kinh doanh của bà Mai thuộc nhóm 1.
Theo đó:
- Hộ kinh doanh không phải nộp thuế GTGT và thuế TNCN;
- Do bắt đầu hoạt động trong 6 tháng đầu năm, hộ kinh doanh thực hiện thông báo doanh thu với cơ quan thuế theo quy định;
- Thời hạn thông báo lần 1 chậm nhất ngày 31/07/2026 và lần 2 chậm nhất ngày 31/01/2027.
➧ Ví dụ 2: Hộ kinh doanh nhóm 2 tính thuế TNCN theo doanh thu
Một hộ kinh doanh hoạt động trong lĩnh vực phân phối, cung cấp hàng hóa, có tổng doanh thu trong năm là 3 tỷ đồng và áp dụng phương pháp tính thuế TNCN theo doanh thu.
Số thuế phải nộp được xác định như sau:
- Thuế GTGT: 3.000.000.000 × 1% = 30.000.000 đồng;
- Thuế TNCN: (3.000.000.000 – 1.000.000.000) × 0,5% = 10.000.000 đồng;
- Tổng số thuế phải nộp: 30.000.000 + 10.000.000 = 40.000.000 đồng.
Như vậy, với doanh thu 3 tỷ đồng/năm, hộ kinh doanh trong ví dụ này phải nộp tổng cộng 40 triệu đồng tiền thuế GTGT và thuế TNCN.
➧ Ví dụ 3: Hộ kinh doanh nhóm 3 tính thuế TNCN theo thu nhập
Một hộ kinh doanh phân phối, cung cấp hàng hóa có doanh thu 6 tỷ đồng/năm và xác định được đầy đủ các khoản chi phí sản xuất, kinh doanh được trừ là 5 tỷ đồng. Với mức doanh thu này, hộ kinh doanh thuộc nhóm 3, áp dụng thuế suất TNCN 17% trên thu nhập tính thuế.
Cách tính như sau:
- Thuế GTGT: 6.000.000.000 × 1% = 60.000.000 đồng;
- Thu nhập tính thuế: 6.000.000.000 – 5.000.000.000 = 1.000.000.000 đồng;
- Thuế TNCN: 1.000.000.000 × 17% = 170.000.000 đồng;
- Tổng số thuế phải nộp: 60.000.000 + 170.000.000 = 230.000.000 đồng.
Như vậy, trong trường hợp này, tổng thuế GTGT và thuế TNCN hộ kinh doanh phải nộp là 230 triệu đồng.
Bảng tra cứu mức thuế suất hộ kinh doanh theo ngành nghề
Mức thuế GTGT và thuế TNCN của hộ kinh doanh, cá nhân kinh doanh được xác định theo từng ngành nghề, lĩnh vực hoạt động. Do đó, hộ kinh doanh cần xác định đúng ngành nghề và doanh thu tính thuế để áp dụng tỷ lệ thuế GTGT và thuế suất TNCN tương ứng.
Dưới đây là bảng tổng hợp mức thuế suất thuế GTGT và thuế TNCN tính theo doanh thu đối với một số ngành nghề kinh doanh phổ biến.
Lưu ý:
- Mức tỷ lệ % tính thuế GTGT theo từng ngành nghề được tra cứu tại Phụ lục I ban hành kèm theo Thông tư 69/2025/TT-BTC;
- Mức thuế suất TNCN tính theo doanh thu được tra cứu tại Phụ lục ban hành kèm theo Nghị định 253/2026/NĐ-CP.
Bảng thuế suất GTGT và TNCN của hộ kinh doanh theo ngành nghề
Một số câu hỏi thường gặp về thuế hộ kinh doanh cá thể
1. Hộ kinh doanh cá thể phải nộp những loại thuế nào?
Từ năm 2026, thuế GTGT và thuế TNCN là hai sắc thuế chính áp dụng đối với hộ kinh doanh, cá nhân kinh doanh khi đáp ứng điều kiện chịu thuế theo quy định.
Ngoài ra, tùy thuộc vào ngành nghề, hàng hóa và hoạt động kinh doanh, hộ kinh doanh có thể phát sinh thêm các nghĩa vụ như thuế tiêu thụ đặc biệt, thuế tài nguyên, thuế bảo vệ môi trường và các khoản thuế khác nếu thuộc đối tượng chịu thuế theo quy định pháp luật.
2. Cách tính thuế đối với hộ kinh doanh nhóm 2 (doanh thu trên 1 tỷ đồng đến 3 tỷ đồng)?
Đối với hộ kinh doanh nhóm 2, thuế GTGT được tính theo tỷ lệ phần trăm trên doanh thu, trong khi thuế TNCN có thể được xác định theo thu nhập tính thuế hoặc doanh thu tính thuế, tùy từng trường hợp.
Cách tính thuế GTGT:
Thuế GTGT phải nộp = Doanh thu tính thuế × Tỷ lệ % thuế GTGT theo ngành nghề
Trong đó, tỷ lệ thuế GTGT được xác định theo ngành nghề, lĩnh vực kinh doanh tương ứng.
Cách tính thuế TNCN:
Hộ kinh doanh nhóm 2 có thể áp dụng một trong hai phương pháp sau:
➧ Cách 1: Tính thuế TNCN theo thu nhập tính thuế
Phương pháp này áp dụng khi hộ kinh doanh xác định được đầy đủ, chính xác các khoản chi phí được trừ trong quá trình sản xuất, kinh doanh.
Thuế TNCN phải nộp = (Doanh thu – Chi phí được trừ) × 15%
Trong đó, phần chênh lệch giữa doanh thu và chi phí được trừ là thu nhập tính thuế.
➧ Cách 2: Tính thuế TNCN theo doanh thu
Trường hợp hộ kinh doanh nhóm 2 không xác định được chi phí đầu vào, thuế TNCN được tính trên phần doanh thu vượt ngưỡng 1 tỷ đồng.
Thuế TNCN phải nộp = (Doanh thu tính thuế – 1 tỷ đồng) × Thuế suất TNCN theo ngành nghề
Thuế suất TNCN trong trường hợp này được xác định theo từng lĩnh vực kinh doanh, chẳng hạn 0,5% đối với phân phối, cung cấp hàng hóa; 2% đối với một số hoạt động dịch vụ; 1,5% đối với sản xuất, vận tải và dịch vụ gắn với hàng hóa.
3. Từ năm 2026, hộ kinh doanh, cá nhân kinh doanh nào được miễn thuế?
Từ năm 2026, hộ kinh doanh, cá nhân kinh doanh có doanh thu hằng năm từ 1 tỷ đồng trở xuống thuộc diện không phải nộp thuế GTGT và thuế TNCN từ hoạt động kinh doanh.
Trường hợp doanh thu trong năm vượt ngưỡng 1 tỷ đồng, hộ kinh doanh, cá nhân kinh doanh phải thực hiện nghĩa vụ thuế theo phương pháp và mức thuế tương ứng với nhóm doanh thu, ngành nghề kinh doanh.
4. Cách tính thuế GTGT và thuế TNCN đối với hộ kinh doanh nhóm 3 như thế nào?
Hộ kinh doanh nhóm 3 là hộ có doanh thu trên 3 tỷ đồng đến 50 tỷ đồng/năm. Thuế GTGT và thuế TNCN được xác định như sau:
Thuế GTGT phải nộp = Doanh thu tính thuế GTGT × Tỷ lệ % thuế GTGT theo ngành nghề
Thuế TNCN phải nộp = (Doanh thu – Chi phí được trừ) × 17%
Như vậy, thuế GTGT được tính theo tỷ lệ trên doanh thu, còn thuế TNCN của hộ kinh doanh nhóm 3 được tính trên thu nhập tính thuế, tức phần chênh lệch giữa doanh thu và các khoản chi phí được trừ theo quy định.
5. Hộ kinh doanh nhóm 1 (doanh thu ≤ 1 tỷ đồng) có phải thông báo doanh thu không?
Có. Mặc dù hộ kinh doanh có doanh thu từ 1 tỷ đồng/năm trở xuống không phải nộp thuế GTGT và thuế TNCN, hộ kinh doanh vẫn phải thông báo doanh thu thực tế cho cơ quan thuế quản lý theo thời hạn quy định.
Thông thường, hộ kinh doanh phải thông báo doanh thu của năm chậm nhất ngày 31/01 của năm tiếp theo.
Riêng hộ kinh doanh mới bắt đầu hoạt động trong 6 tháng đầu năm 2026 và thuộc ngưỡng doanh thu không chịu thuế, việc thông báo doanh thu được thực hiện 2 lần: lần đầu chậm nhất ngày 31/07/2026 và lần tiếp theo chậm nhất ngày 31/01/2027.