
Sổ Sách Kế Toán Hộ Kinh Doanh: 7 Mẫu Sổ Và Chứng Từ Cần Có
Quản lý sổ sách, chứng từ kế toán hộ kinh doanh là một trong những yêu cầu quan trọng để theo dõi doanh thu, chi phí và thực hiện đúng nghĩa vụ thuế. Đặc biệt, khi Thông tư 152/2025/TT-BTC có hiệu lực, hộ kinh doanh cần nắm rõ loại sổ kế toán, hóa đơn và chứng từ phải lập, sử dụng và lưu trữ theo quy định.
Trong bài viết này, Bavor Consulting sẽ giúp bạn tìm hiểu các loại sổ sách chứng từ hộ kinh doanh kê khai cần có, cách quản lý và các lưu ý quan trọng nhằm hạn chế sai sót, đồng thời chủ động hơn khi kê khai thuế hoặc làm việc với cơ quan thuế.
Hộ kinh doanh có cần kế toán không?
Có. Đối với hộ kinh doanh, cá nhân kinh doanh thuộc đối tượng áp dụng chế độ kế toán theo quy định, việc lập, quản lý và lưu trữ sổ sách, chứng từ kế toán cần được thực hiện theo Thông tư 152/2025/TT-BTC.
Theo quy định, hộ kinh doanh cần lưu ý một số nội dung sau:
- Hình thức lưu trữ: Tài liệu kế toán như hóa đơn, chứng từ, sổ kế toán có thể được lưu trữ dưới dạng bản giấy hoặc dữ liệu điện tử, tùy theo điều kiện và phương thức quản lý của hộ kinh doanh.
- Thời hạn lưu trữ: Tài liệu kế toán phải được lưu trữ tối thiểu 05 năm. Riêng hóa đơn được lưu trữ theo thời hạn quy định của pháp luật về thuế và hóa đơn.
- Sổ kế toán: Hộ kinh doanh có thể mở thêm sổ hoặc điều chỉnh, bổ sung biểu mẫu sổ kế toán để phù hợp với đặc điểm hoạt động. Tuy nhiên, sổ kế toán vẫn phải bảo đảm các thông tin cần thiết theo quy định.
- Trường hợp sử dụng hóa đơn điện tử: Nếu hộ kinh doanh sử dụng hóa đơn điện tử và được hệ thống của cơ quan thuế hỗ trợ xác định nghĩa vụ thuế GTGT, thuế TNCN và các khoản thuế khác (nếu có), các mẫu sổ kế toán tương ứng có thể được sử dụng để theo dõi, kiểm tra và đối chiếu số liệu với thông báo của cơ quan thuế.
Nhìn chung, kế toán hộ kinh doanh được tổ chức theo hướng đơn giản hơn so với chế độ kế toán áp dụng cho doanh nghiệp. Tuy nhiên, hộ kinh doanh vẫn cần lập và lưu trữ đầy đủ sổ sách, hóa đơn, chứng từ thuộc trường hợp áp dụng để có cơ sở kê khai thuế, đối chiếu số liệu và chứng minh hoạt động kinh doanh khi cơ quan có thẩm quyền kiểm tra.
Các loại chứng từ hộ kinh doanh kê khai cần có
Các loại chứng từ kế toán cần sử dụng
Để ghi nhận các nghiệp vụ kinh tế phát sinh và làm căn cứ ghi sổ kế toán hộ kinh doanh, hộ kinh doanh cần lập, sử dụng và lưu trữ chứng từ phù hợp với từng hoạt động thực tế. Một số chứng từ thường gặp gồm:
- Hóa đơn bán hàng, cung cấp dịch vụ: Ghi nhận doanh thu phát sinh từ hoạt động kinh doanh.
- Phiếu thu (Mẫu số 01-TT): Sử dụng để ghi nhận các khoản tiền mặt thực tế nhập quỹ.
- Phiếu chi (Mẫu số 02-TT): Ghi nhận các khoản tiền mặt thực tế xuất quỹ phục vụ hoạt động kinh doanh.
- Phiếu nhập kho (Mẫu số 03-VT): Theo dõi hàng hóa, nguyên vật liệu, công cụ và các tài sản nhập kho.
- Phiếu xuất kho (Mẫu số 04-VT): Theo dõi số lượng hàng hóa, nguyên vật liệu và các tài sản xuất kho.
- Bảng thanh toán tiền lương (Mẫu số 05-LĐTL): Làm căn cứ theo dõi và xác nhận các khoản tiền lương phải trả cho người lao động.
Bên cạnh các chứng từ trên, hộ kinh doanh cần lưu giữ đầy đủ hồ sơ, hóa đơn và chứng từ liên quan đến những giao dịch thực tế phát sinh. Tùy từng hoạt động, hồ sơ có thể bao gồm hóa đơn đầu vào, hóa đơn đầu ra, giấy nộp tiền vào ngân sách nhà nước, giấy báo Nợ, giấy báo Có của ngân hàng, ủy nhiệm chi, chứng từ thanh toán và các tài liệu liên quan khác.
Việc lập và lưu trữ chứng từ đầy đủ giúp hộ kinh doanh có cơ sở ghi sổ kế toán, kê khai thuế, đối chiếu doanh thu – chi phí và giải trình số liệu khi cơ quan thuế hoặc cơ quan có thẩm quyền yêu cầu.
Danh sách 7 loại sổ sách kế toán theo Thông tư 152
Theo Thông tư 152/2025/TT-BTC, hệ thống sổ kế toán áp dụng cho hộ kinh doanh, cá nhân kinh doanh được thiết kế phù hợp với từng phương pháp xác định nghĩa vụ thuế. Các sổ này giúp hộ kinh doanh theo dõi doanh thu, chi phí, hàng hóa, dòng tiền và nghĩa vụ thuế phát sinh trong quá trình hoạt động.
Cụ thể gồm 07 mẫu sổ sau:
| STT | Tên sổ kế toán | Ký hiệu mẫu số | Mục đích sử dụng |
|---|---|---|---|
| 1 | Sổ doanh thu bán hàng hóa, dịch vụ | S1a-HKD | Theo dõi doanh thu của hộ kinh doanh không thuộc đối tượng chịu thuế GTGT và không phải nộp thuế TNCN. |
| 2 | Sổ doanh thu bán hàng hóa, dịch vụ | S2a-HKD | Theo dõi doanh thu theo từng ngành nghề có cùng tỷ lệ % tính thuế GTGT hoặc cùng mức thuế suất thuế TNCN. |
| 3 | Sổ doanh thu bán hàng hóa, dịch vụ | S2b-HKD | Theo dõi doanh thu theo từng ngành nghề có cùng tỷ lệ % tính thuế GTGT. |
| 4 | Sổ chi tiết doanh thu, chi phí | S2c-HKD | Theo dõi doanh thu và chi phí hợp lý để phục vụ việc xác định thu nhập tính thuế TNCN phải nộp. |
| 5 | Sổ chi tiết vật liệu, dụng cụ, sản phẩm, hàng hóa | S2d-HKD | Theo dõi tình hình nhập – xuất – tồn vật liệu, công cụ, dụng cụ, sản phẩm và hàng hóa. |
| 6 | Sổ chi tiết tiền | S2e-HKD | Theo dõi các khoản thu, chi bằng tiền mặt và tiền gửi thanh toán tại ngân hàng, tổ chức cung ứng dịch vụ thanh toán. |
| 7 | Sổ chi tiết nghĩa vụ thuế | S2g-HKD | Theo dõi và xác định các loại thuế phải nộp như thuế xuất khẩu, nhập khẩu, tiêu thụ đặc biệt, tài nguyên, bảo vệ môi trường, sử dụng đất và các nghĩa vụ thuế liên quan. |
Lưu ý: Không nên hiểu rằng mọi hộ kinh doanh đều phải đồng thời mở và ghi chép đủ cả 07 mẫu sổ trên. Loại sổ cần sử dụng phụ thuộc vào phương pháp tính thuế, nghĩa vụ thuế và hoạt động thực tế phát sinh của từng hộ kinh doanh. Vì vậy, hộ kinh doanh cần xác định đúng trường hợp áp dụng để lựa chọn mẫu sổ tương ứng theo Thông tư 152/2025/TT-BTC.
Hướng dẫn cách ghi 7 mẫu sổ kế toán hộ kinh doanh
Sổ doanh thu bán hàng hóa, dịch vụ (Mẫu số S1a-HKD)
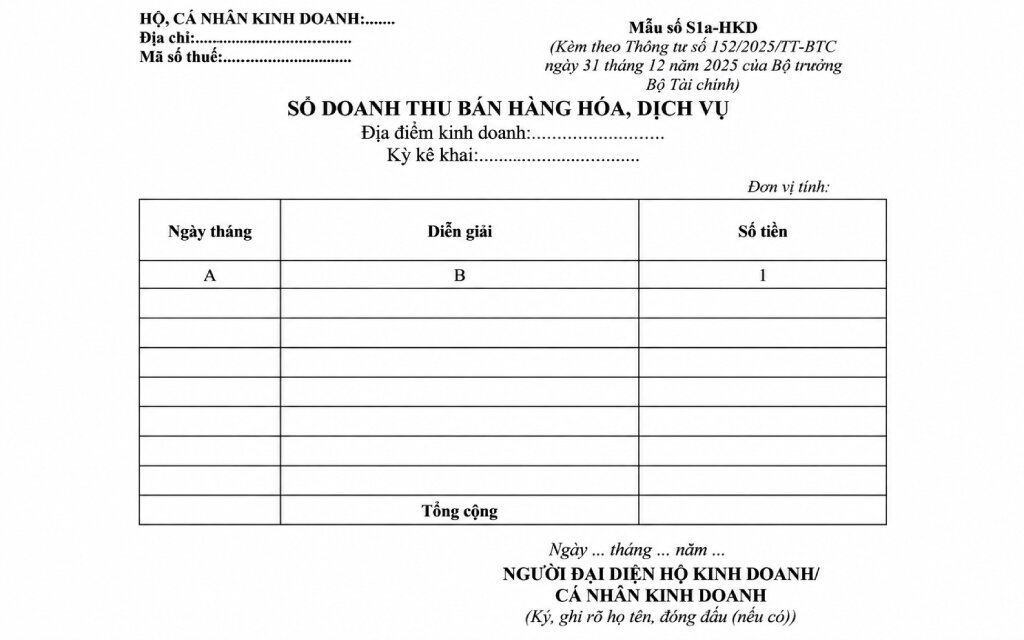
Sổ doanh thu bán hàng hóa, dịch vụ – Mẫu số S1a-HKD được sử dụng để theo dõi doanh thu phát sinh từ hoạt động bán hàng hóa, cung cấp dịch vụ của hộ kinh doanh, cá nhân kinh doanh thuộc trường hợp áp dụng mẫu sổ này.
Thông qua việc ghi chép doanh thu, hộ kinh doanh có thể theo dõi, tổng hợp và đối chiếu số liệu phục vụ quản lý hoạt động kinh doanh cũng như thực hiện nghĩa vụ thuế theo quy định. Sổ cũng là cơ sở để kiểm tra sự phù hợp giữa doanh thu thực tế, hóa đơn, chứng từ và số liệu kê khai với cơ quan thuế.
Hướng dẫn cách ghi sổ:
- Cột A – Ngày, tháng ghi sổ: Ghi thời điểm thực hiện việc ghi nhận doanh thu vào sổ.
- Cột B – Diễn giải: Ghi nội dung doanh thu từ hoạt động bán hàng hóa, cung cấp dịch vụ. Hộ kinh doanh có thể ghi theo từng nghiệp vụ phát sinh hoặc tổng hợp theo kỳ phù hợp với việc quản lý và chứng từ liên quan.
- Cột 1 – Số tiền: Ghi số doanh thu bán hàng hóa, cung cấp dịch vụ phát sinh tương ứng với nội dung được ghi nhận.
Lưu ý: Hộ kinh doanh cần ghi chép doanh thu đầy đủ, chính xác và kịp thời, đồng thời bảo đảm số liệu trên sổ phù hợp với hóa đơn, chứng từ liên quan. Việc này giúp thuận tiện khi đối chiếu số liệu, kê khai thuế và giải trình với cơ quan thuế khi có yêu cầu.
Sổ doanh thu bán hàng hóa, dịch vụ (Mẫu số S2a-HKD)
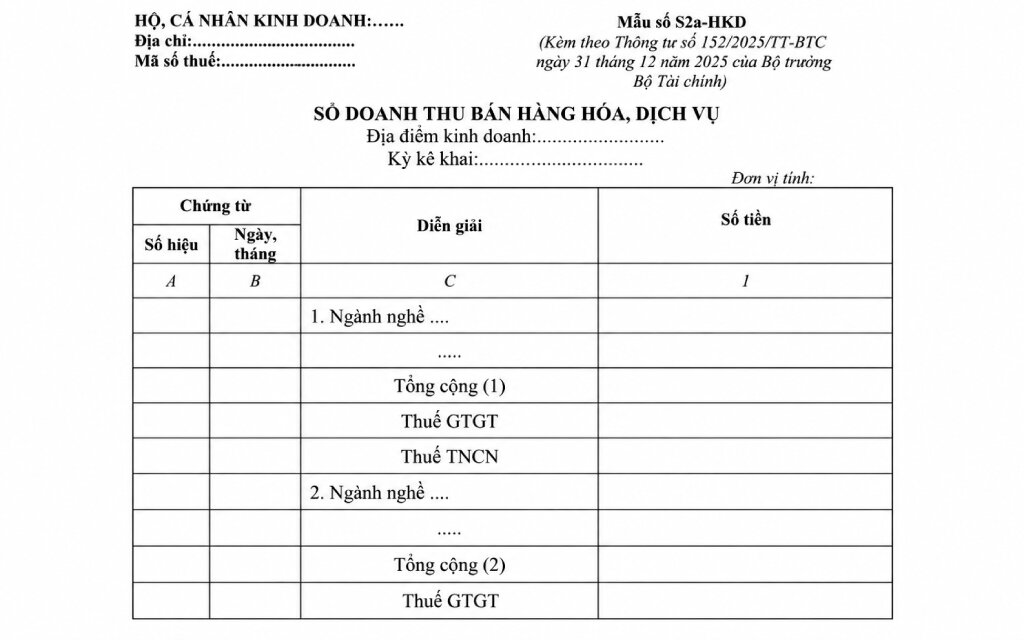
Sổ doanh thu bán hàng hóa, dịch vụ – Mẫu số S2a-HKD được sử dụng để theo dõi doanh thu theo từng ngành nghề kinh doanh có cùng tỷ lệ % tính thuế GTGT hoặc cùng mức thuế suất thuế TNCN.
Trường hợp hộ kinh doanh, cá nhân kinh doanh hoạt động trong nhiều ngành nghề áp dụng tỷ lệ tính thuế hoặc mức thuế suất khác nhau, có thể mở sổ riêng cho từng nhóm ngành nghề để thuận tiện trong việc theo dõi doanh thu và xác định nghĩa vụ thuế.
Khi cơ quan thuế cung cấp thông tin về số thuế GTGT, thuế TNCN phải nộp, hộ kinh doanh có thể sử dụng số liệu trên sổ để kiểm tra, đối chiếu với thông báo của cơ quan thuế, qua đó kịp thời phát hiện và xử lý chênh lệch nếu có.
Hướng dẫn cách ghi sổ:
- Cột A, B – Chứng từ: Ghi số hiệu, ngày tháng của hóa đơn, chứng từ làm căn cứ ghi nhận doanh thu.
- Cột C – Diễn giải: Ghi nội dung doanh thu bán hàng hóa, cung cấp dịch vụ theo từng ngành nghề có cùng tỷ lệ % tính thuế GTGT hoặc cùng mức thuế suất thuế TNCN.
- Cột 1 – Doanh thu: Ghi số tiền doanh thu bán hàng hóa, dịch vụ phát sinh tương ứng với từng nghiệp vụ. Số liệu này được sử dụng để tổng hợp doanh thu phục vụ việc xác định nghĩa vụ thuế theo quy định.
- Dòng tổng hợp cuối kỳ: Tổng hợp số liệu liên quan đến thuế GTGT và thuế TNCN phải nộp trong kỳ theo nội dung của mẫu sổ.
Sổ doanh thu bán hàng hóa, dịch vụ (Mẫu số S2b-HKD)
Sổ doanh thu bán hàng hóa, dịch vụ – Mẫu số S2b-HKD được sử dụng để theo dõi doanh thu phát sinh theo từng ngành nghề kinh doanh có cùng tỷ lệ % tính thuế GTGT.
Trường hợp hộ kinh doanh, cá nhân kinh doanh hoạt động trong nhiều ngành nghề áp dụng các tỷ lệ % tính thuế GTGT khác nhau, có thể mở sổ riêng cho từng nhóm ngành nghề để thuận tiện trong việc theo dõi doanh thu và xác định số thuế GTGT phải nộp.
Khi cơ quan thuế cung cấp thông tin về số thuế GTGT phải nộp, hộ kinh doanh có thể sử dụng số liệu trên sổ để kiểm tra, đối chiếu với thông báo của cơ quan thuế, qua đó kịp thời phát hiện và xử lý chênh lệch nếu có.
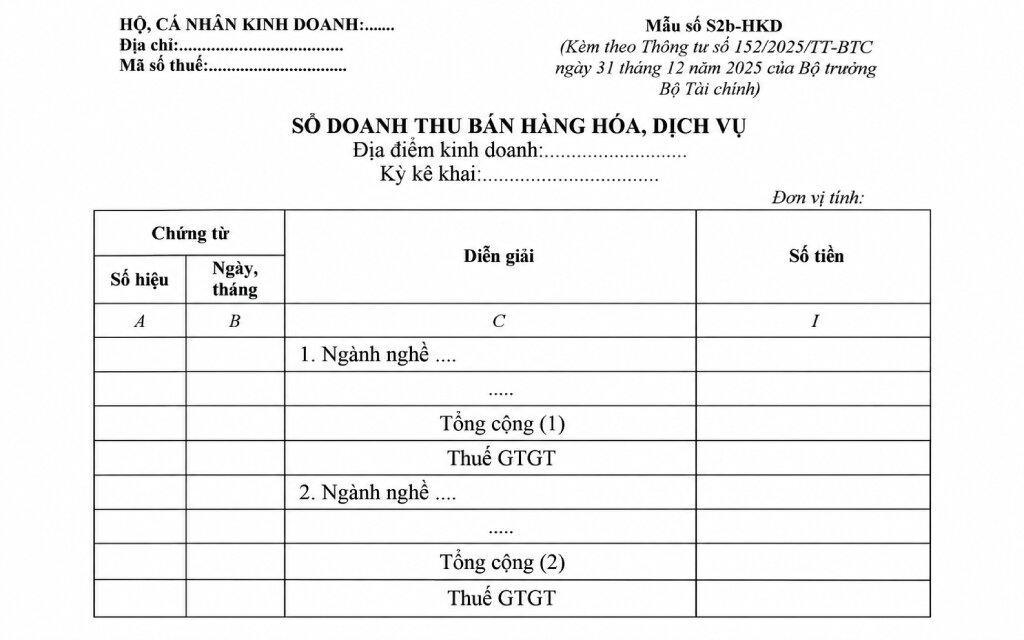
Hướng dẫn cách ghi sổ:
- Cột A, B – Chứng từ: Ghi số hiệu, ngày tháng của hóa đơn, chứng từ làm căn cứ ghi nhận doanh thu.
- Cột C – Diễn giải: Ghi nội dung doanh thu bán hàng hóa, cung cấp dịch vụ theo từng ngành nghề có cùng tỷ lệ % tính thuế GTGT.
- Cột 1 – Doanh thu: Ghi số tiền doanh thu bán hàng hóa, dịch vụ phát sinh tương ứng với từng nghiệp vụ và nhóm ngành nghề.
- Dòng tổng hợp cuối kỳ: Tổng hợp số thuế GTGT phải nộp trong kỳ theo nội dung và phương pháp xác định được quy định tại mẫu sổ.
Sổ chi tiết doanh thu, chi phí (Mẫu số S2c-HKD)
Sổ chi tiết doanh thu, chi phí – Mẫu số S2c-HKD được sử dụng để theo dõi các khoản doanh thu và chi phí phát sinh trong hoạt động kinh doanh, đồng thời cung cấp số liệu phục vụ việc xác định thu nhập tính thuế và nghĩa vụ thuế TNCN của hộ kinh doanh, cá nhân kinh doanh theo quy định.
Trường hợp cơ quan thuế cung cấp thông tin về số thuế TNCN phải nộp, hộ kinh doanh có thể sử dụng số liệu trên sổ để kiểm tra, đối chiếu với thông báo của cơ quan thuế, từ đó kịp thời phát hiện và xử lý chênh lệch nếu có.
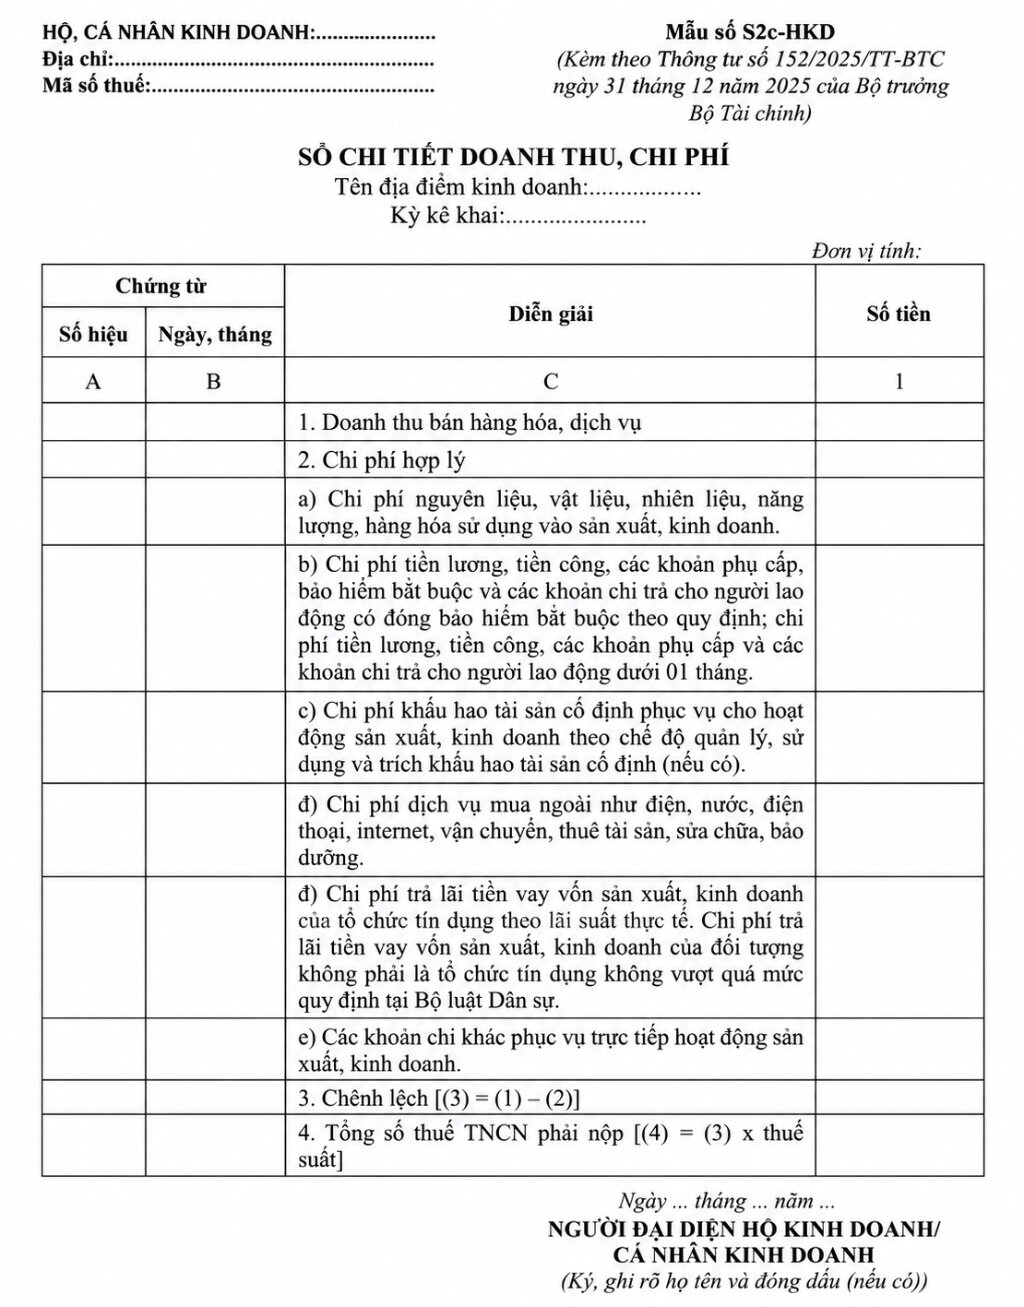
Hướng dẫn cách ghi sổ:
- Cột A, B – Chứng từ: Ghi số hiệu, ngày tháng của hóa đơn, chứng từ làm căn cứ ghi sổ.
- Cột C – Diễn giải: Ghi nội dung của nghiệp vụ kinh tế phát sinh liên quan đến doanh thu hoặc chi phí.
- Cột 1 – Số tiền: Ghi số tiền tương ứng với từng nghiệp vụ được phản ánh tại Cột C.
- Dòng 1 – Doanh thu: Ghi doanh thu từ hoạt động bán hàng hóa, cung cấp dịch vụ phát sinh trong kỳ. Hộ kinh doanh có thể theo dõi theo từng nghiệp vụ hoặc tổng hợp phù hợp với yêu cầu quản lý.
- Dòng 2 – Chi phí: Ghi các khoản chi phí phát sinh liên quan đến hoạt động sản xuất, kinh doanh theo quy định. Các khoản chi có thể được theo dõi theo từng nghiệp vụ hoặc tổng hợp theo kỳ.
Căn cứ vào số liệu doanh thu và chi phí được ghi nhận trên sổ, hộ kinh doanh xác định thu nhập tính thuế để phục vụ việc tính thuế TNCN phải nộp theo quy định của pháp luật thuế.
Lưu ý: Doanh thu, chi phí được tính khi xác định thu nhập chịu thuế phải đáp ứng các điều kiện theo quy định của pháp luật về thuế. Vì vậy, hộ kinh doanh cần lưu giữ đầy đủ hóa đơn, chứng từ và tài liệu liên quan để làm căn cứ chứng minh các khoản doanh thu, chi phí đã ghi nhận.
Sổ chi tiết vật liệu, dụng cụ, sản phẩm, hàng hóa (Mẫu số S2d-HKD)
Sổ chi tiết vật liệu, dụng cụ, sản phẩm, hàng hóa – Mẫu số S2d-HKD được sử dụng để theo dõi tình hình nhập, xuất và tồn kho của từng loại vật liệu, dụng cụ, sản phẩm, hàng hóa trong quá trình hoạt động của hộ kinh doanh.
Việc ghi chép đầy đủ giúp hộ kinh doanh nắm được số lượng và giá trị hàng tồn kho, kiểm soát hàng hóa, phục vụ kiểm kê và đối chiếu với hóa đơn, chứng từ liên quan khi cần thiết.
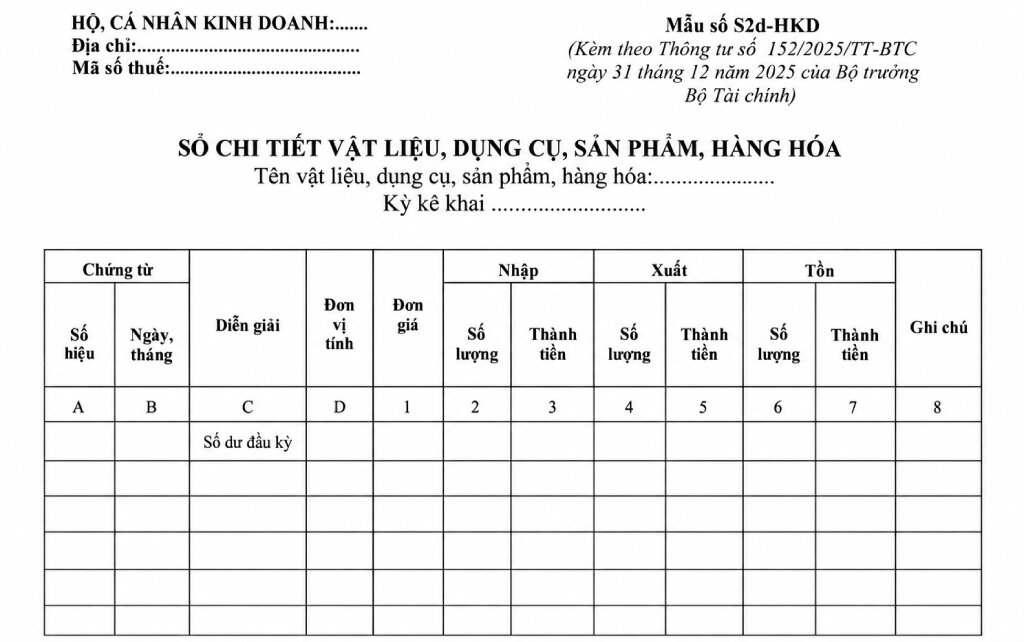
Hướng dẫn cách ghi sổ:
- Cột A, B – Chứng từ: Ghi số hiệu, ngày tháng của chứng từ liên quan đến nghiệp vụ nhập, xuất kho.
- Cột C – Diễn giải: Ghi nội dung nghiệp vụ nhập kho, xuất kho hoặc nghiệp vụ khác liên quan đến vật liệu, dụng cụ, sản phẩm, hàng hóa.
- Cột D – Đơn vị tính: Ghi đơn vị tính tương ứng của từng loại vật liệu, dụng cụ, sản phẩm, hàng hóa như cái, bộ, kg, mét, thùng…
- Cột 1 – Đơn giá: Ghi đơn giá của vật liệu, dụng cụ, sản phẩm, hàng hóa. Đơn giá nhập kho được xác định căn cứ vào hóa đơn, chứng từ mua hàng và tài liệu liên quan; đơn giá xuất kho được xác định theo phương pháp tính giá xuất kho mà hộ kinh doanh áp dụng.
- Cột 2 – Số lượng nhập: Ghi số lượng vật liệu, dụng cụ, sản phẩm, hàng hóa thực tế nhập kho.
- Cột 3 – Giá trị nhập: Ghi tổng giá trị hàng nhập kho, được xác định theo công thức: Cột 3 = Cột 1 × Cột 2.
- Cột 4 – Số lượng xuất: Ghi số lượng vật liệu, dụng cụ, sản phẩm, hàng hóa thực tế xuất kho.
- Cột 5 – Giá trị xuất: Ghi tổng giá trị hàng xuất kho, được xác định theo công thức: Cột 5 = Cột 1 × Cột 4.
- Cột 6 – Số lượng tồn: Ghi số lượng vật liệu, dụng cụ, sản phẩm, hàng hóa còn tồn sau khi phát sinh nghiệp vụ nhập, xuất.
- Cột 7 – Giá trị tồn: Ghi giá trị vật liệu, dụng cụ, sản phẩm, hàng hóa còn tồn kho, được xác định theo công thức: Cột 7 = Cột 1 × Cột 6.
Lưu ý: Hộ kinh doanh nên cập nhật sổ đầy đủ và kịp thời theo các nghiệp vụ nhập – xuất phát sinh, đồng thời thường xuyên đối chiếu số liệu trên sổ với hàng tồn kho thực tế và hóa đơn, chứng từ liên quan. Điều này giúp kiểm soát hàng hóa, hạn chế chênh lệch và có cơ sở giải trình số liệu khi cần thiết.
Sổ chi tiết tiền (Mẫu số S2e-HKD)
Sổ chi tiết tiền – Mẫu số S2e-HKD được sử dụng để theo dõi tình hình thu, chi tiền mặt và biến động tiền gửi thanh toán của hộ kinh doanh, cá nhân kinh doanh tại ngân hàng hoặc tổ chức cung ứng dịch vụ thanh toán.
Tùy theo nhu cầu quản lý, hộ kinh doanh có thể mở sổ riêng để theo dõi tiền mặt, tiền gửi thanh toán, hoặc mở chi tiết theo từng ngân hàng, từng tài khoản. Việc theo dõi riêng giúp hộ kinh doanh dễ dàng kiểm soát dòng tiền và đối chiếu với chứng từ, sao kê phát sinh trong kỳ.
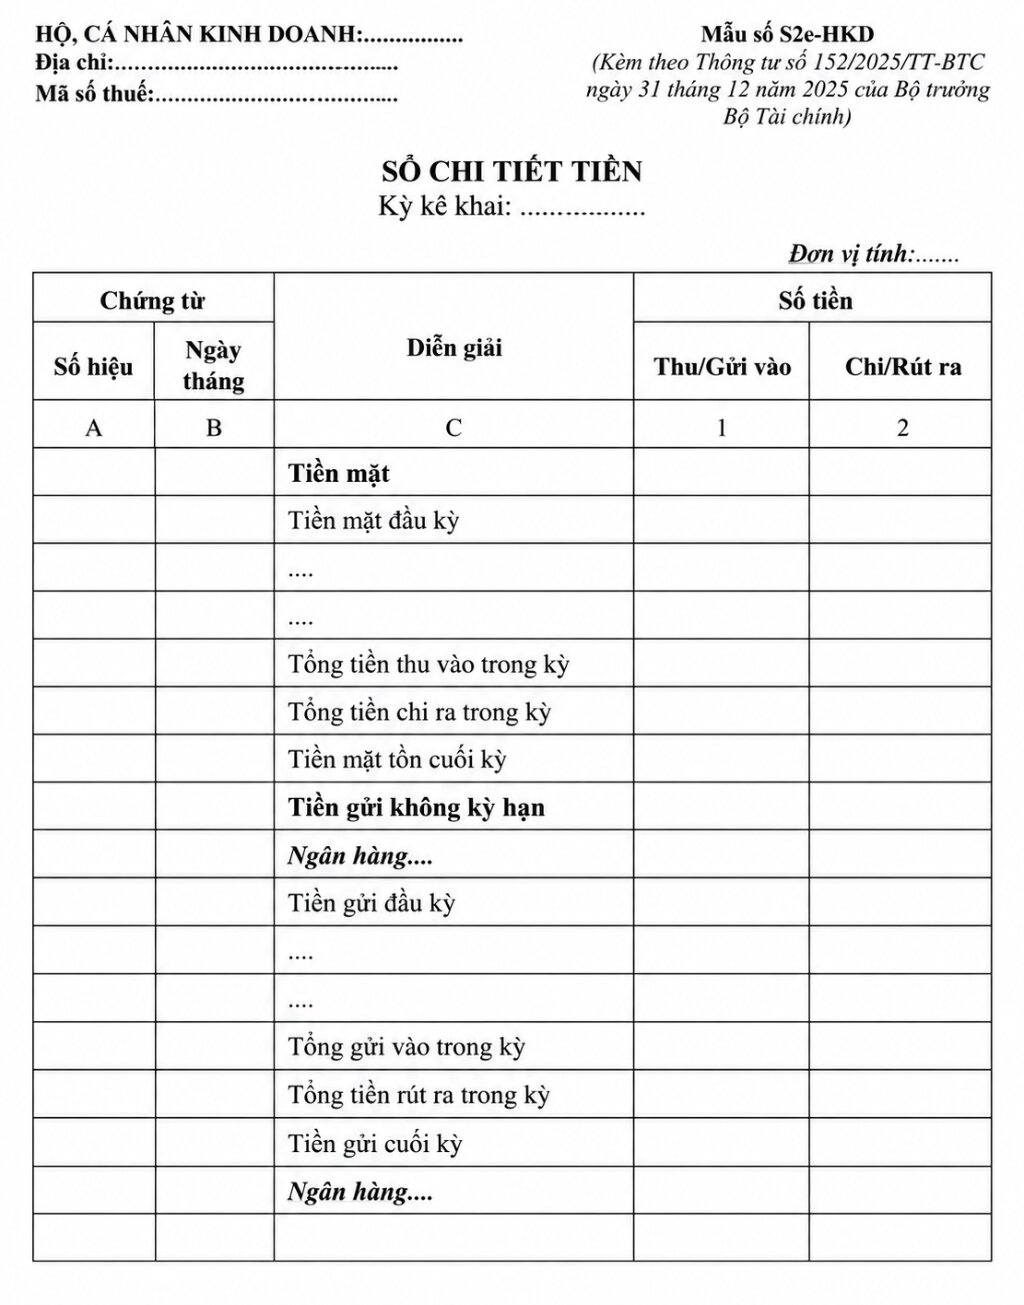
Hướng dẫn cách ghi sổ:
- Cột A, B – Chứng từ: Ghi số hiệu, ngày tháng của chứng từ liên quan đến nghiệp vụ thu, chi hoặc giao dịch qua tài khoản thanh toán.
- Cột C – Diễn giải: Ghi nội dung của nghiệp vụ thu tiền, chi tiền, gửi tiền, rút tiền hoặc các giao dịch liên quan.
- Cột 1 – Thu/Gửi vào: Ghi số tiền thực tế thu vào bằng tiền mặt hoặc số tiền được ghi Có vào tài khoản thanh toán.
- Cột 2 – Chi/Rút ra: Ghi số tiền thực tế chi bằng tiền mặt hoặc số tiền được ghi Nợ khỏi tài khoản thanh toán.
- Cuối kỳ: Tổng hợp số tiền thu, chi và xác định số dư tiền mặt tồn quỹ; đồng thời tổng hợp các khoản tiền vào, tiền ra và xác định số dư của từng tài khoản thanh toán.
Lưu ý: Hộ kinh doanh nên cập nhật sổ kịp thời theo từng nghiệp vụ phát sinh và thường xuyên đối chiếu với phiếu thu, phiếu chi, ủy nhiệm chi, giấy báo Nợ, giấy báo Có và sao kê ngân hàng. Việc này giúp kiểm soát dòng tiền, hạn chế chênh lệch và thuận tiện khi kiểm tra, đối chiếu số liệu.
Sổ theo dõi nghĩa vụ thuế khác (Mẫu số S3a-HKD)
Sổ theo dõi nghĩa vụ thuế khác – Mẫu số S3a-HKD được sử dụng để theo dõi các khoản thuế phát sinh ngoài thuế GTGT và thuế TNCN của hộ kinh doanh, cá nhân kinh doanh. Tùy vào hoạt động thực tế, sổ có thể phản ánh các nghĩa vụ như thuế xuất khẩu, thuế nhập khẩu, thuế tiêu thụ đặc biệt, thuế bảo vệ môi trường, thuế tài nguyên và thuế sử dụng đất.
Việc ghi chép sổ giúp hộ kinh doanh theo dõi căn cứ tính thuế, số thuế phát sinh và đối chiếu nghĩa vụ thuế đối với từng loại hàng hóa, dịch vụ hoặc hoạt động thuộc diện chịu thuế.
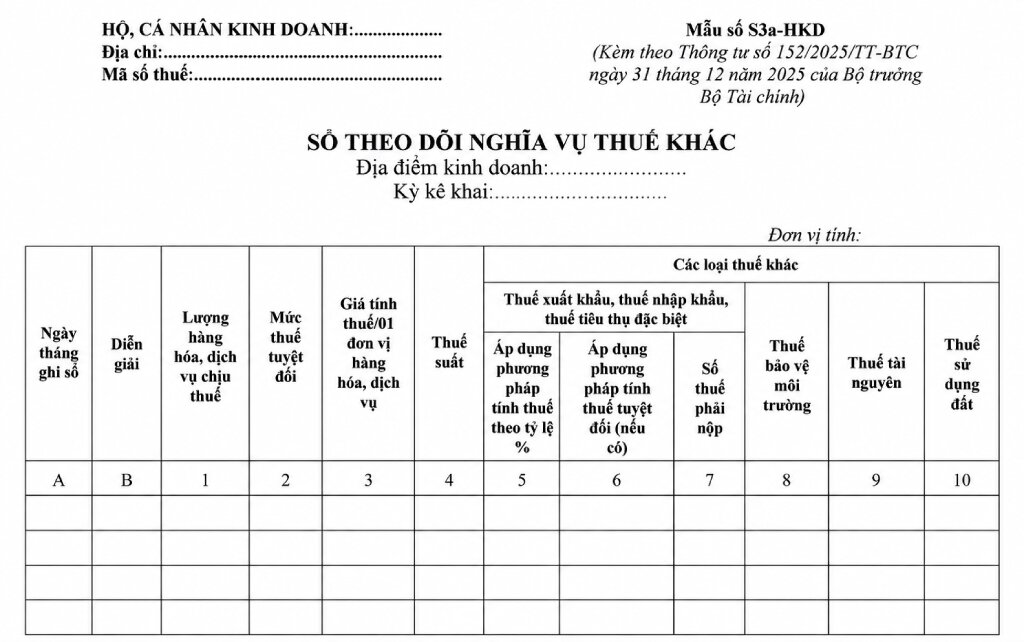
Hướng dẫn cách ghi sổ:
- Cột A – Ngày, tháng: Ghi ngày phát sinh nghiệp vụ và thời điểm thực hiện ghi sổ.
- Cột B – Diễn giải: Ghi nội dung nghiệp vụ kinh tế phát sinh liên quan đến hàng hóa, dịch vụ thuộc đối tượng chịu thuế.
- Cột 1 – Số lượng: Ghi số lượng hàng hóa, dịch vụ làm căn cứ xác định nghĩa vụ thuế.
- Cột 2 – Mức thuế tuyệt đối: Ghi mức thuế tuyệt đối áp dụng đối với từng loại hàng hóa, dịch vụ theo quy định của pháp luật thuế tương ứng.
- Cột 3 – Giá tính thuế: Ghi giá tính thuế trên một đơn vị hàng hóa, dịch vụ theo quy định.
- Cột 4 – Thuế suất: Ghi mức thuế suất áp dụng đối với từng loại thuế phát sinh.
- Cột 5 – Thuế tính theo tỷ lệ %: Ghi số thuế xuất khẩu, thuế nhập khẩu hoặc thuế tiêu thụ đặc biệt được xác định theo phương pháp tỷ lệ phần trăm: Cột 5 = Cột 1 × Cột 3 × Cột 4.
- Cột 6 – Thuế tính theo mức tuyệt đối: Ghi số thuế xuất khẩu, thuế nhập khẩu hoặc thuế tiêu thụ đặc biệt tính theo mức thuế tuyệt đối: Cột 6 = Cột 1 × Cột 2.
- Cột 7 – Tổng số thuế phải nộp: Ghi tổng số thuế xuất khẩu, thuế nhập khẩu hoặc thuế tiêu thụ đặc biệt phải nộp: Cột 7 = Cột 5 + Cột 6.
- Cột 8 – Thuế bảo vệ môi trường: Ghi số thuế bảo vệ môi trường phải nộp, được xác định theo công thức: Cột 8 = Cột 1 × Cột 2.
- Cột 9 – Thuế tài nguyên: Ghi số thuế tài nguyên phải nộp theo căn cứ và phương pháp tính thuế tương ứng: Cột 9 = Cột 1 × Cột 3 × Cột 4.
- Cột 10 – Thuế sử dụng đất: Ghi số thuế sử dụng đất phải nộp theo căn cứ tính thuế áp dụng: Cột 10 = Cột 1 × Cột 3 × Cột 4.
Lưu ý: Không phải hộ kinh doanh nào cũng phát sinh tất cả các loại thuế nêu trên. Hộ kinh doanh chỉ theo dõi những nghĩa vụ thuế liên quan đến hoạt động thực tế của mình. Giá tính thuế, mức thuế tuyệt đối, thuế suất và phương pháp tính cần được xác định theo quy định pháp luật áp dụng cho từng sắc thuế tại thời điểm phát sinh nghĩa vụ.
Những trường hợp hộ kinh doanh không cần lập đủ 7 sổ kế toán
Không phải hộ kinh doanh, cá nhân kinh doanh nào cũng phải đồng thời mở và ghi chép đầy đủ cả 7 mẫu sổ kế toán theo Thông tư 152/2025/TT-BTC. Số lượng và loại sổ cần sử dụng phụ thuộc vào phương pháp tính thuế, quy mô doanh thu, hoạt động kinh doanh và nghĩa vụ thuế thực tế phát sinh.
Theo đó, hộ kinh doanh có thể không phải lập đủ 7 sổ trong một số trường hợp sau:
- Hộ kinh doanh có doanh thu thuộc ngưỡng không chịu thuế: Việc áp dụng chế độ kế toán và mẫu sổ được xác định theo nhóm đối tượng, doanh thu và nghĩa vụ thuế tương ứng theo quy định hiện hành.
- Hộ kinh doanh chỉ cần theo dõi doanh thu: Trường hợp phương pháp tính thuế chỉ yêu cầu xác định nghĩa vụ thuế trên cơ sở doanh thu, hộ kinh doanh sử dụng mẫu sổ doanh thu phù hợp mà không nhất thiết phải mở toàn bộ các sổ theo dõi chi phí, hàng tồn kho hoặc tiền.
- Không phát sinh hàng tồn kho: Hộ kinh doanh cung cấp dịch vụ hoặc có mô hình hoạt động không phát sinh vật liệu, dụng cụ, sản phẩm, hàng hóa cần theo dõi thì không nhất thiết sử dụng Sổ chi tiết vật liệu, dụng cụ, sản phẩm, hàng hóa.
- Không phát sinh các nghĩa vụ thuế khác: Nếu hộ kinh doanh không thuộc đối tượng chịu thuế xuất khẩu, nhập khẩu, tiêu thụ đặc biệt, bảo vệ môi trường, tài nguyên, sử dụng đất hoặc các nghĩa vụ liên quan thì không cần mở sổ để theo dõi các khoản thuế không phát sinh.
- Trường hợp được cơ quan thuế hỗ trợ xác định nghĩa vụ thuế: Đối với một số trường hợp sử dụng hóa đơn điện tử và được hệ thống của cơ quan thuế hỗ trợ xác định số thuế phải nộp, hộ kinh doanh thực hiện việc ghi sổ, theo dõi và đối chiếu theo các mẫu tương ứng được quy định tại Thông tư 152/2025/TT-BTC.
Như vậy, cách hiểu chính xác không phải là “mọi hộ kinh doanh kê khai bắt buộc phải lập đủ 7 sổ”, mà hộ kinh doanh cần xác định mình thuộc trường hợp nào để sử dụng đúng mẫu sổ kế toán tương ứng. Những sổ không liên quan đến hoạt động hoặc nghĩa vụ thuế không phát sinh sẽ không phải áp dụng một cách máy móc.
Việc lập và lưu trữ sổ sách, hóa đơn và chứng từ hộ kinh doanh đúng quy định giúp số liệu doanh thu, chi phí, hàng tồn kho và nghĩa vụ thuế được quản lý rõ ràng hơn. Đồng thời, đây cũng là cơ sở quan trọng để hộ kinh doanh kê khai thuế, đối chiếu số liệu và giải trình với cơ quan thuế khi có yêu cầu.