
Giải Pháp Hồ Sơ Pháp Lý Cho Seller Và Xưởng FFM Bán Hàng Xuyên Biên Giới
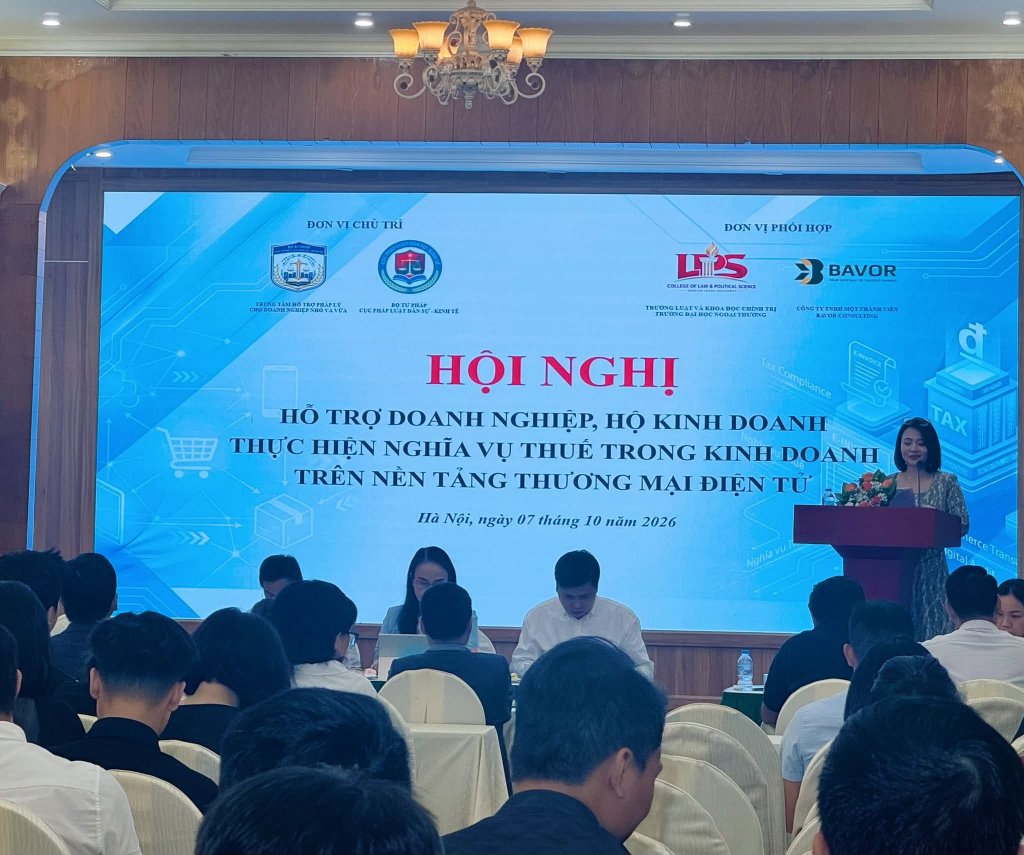
Ngày 07/10/2026, Trung tâm Hỗ trợ pháp lý cho doanh nghiệp nhỏ và vừa và Cục Pháp luật dân sự – kinh tế (Bộ Tư pháp) đã chủ trì tổ chức hội nghị “Hỗ trợ doanh nghiệp, hộ kinh doanh thực hiện nghĩa vụ thuế trong kinh doanh trên nền tảng thương mại điện tử”.
Sự kiện có sự phối hợp của Công ty TNHH MTV Bavor Consulting và Trường Luật và Khoa học chính trị, Trường Đại học Ngoại thương, tập trung tháo gỡ những vướng mắc thực tế về thuế, hóa đơn, chứng từ và dòng tiền trong hoạt động thương mại điện tử xuyên biên giới (Cross-border E-commerce).
Một trong những nội dung đáng chú ý được trao đổi tại hội nghị là phương án hoàn thiện hồ sơ chứng minh hàng hóa xuất khẩu, đặc biệt đối với các seller kinh doanh trên nền tảng quốc tế nhưng không trực tiếp đứng tên trên tờ khai hải quan.
Hai mô hình kinh doanh xuyên biên giới cần tháo gỡ vướng mắc
Trong hoạt động thương mại điện tử xuyên biên giới, có thể phân tích hai mô hình phổ biến là xưởng FFM (Fulfillment Manufacturing) và seller bán hàng trên các sàn thương mại điện tử quốc tế.
Mỗi mô hình có cách tổ chức hoạt động, quản lý dòng tiền và chứng minh giao dịch xuất khẩu khác nhau.
Mô hình xưởng FFM – Thuận lợi trong việc hoàn thiện hồ sơ
Đối với các xưởng FFM, việc xây dựng bộ hồ sơ pháp lý tương đối thuận lợi khi có sự phối hợp giữa:
- Chủ thể tại Việt Nam: Thực hiện sản xuất, gia công và tổ chức xuất khẩu hàng hóa.
- LLC tại Hoa Kỳ: Có thể đảm nhận vai trò Importer of Record (IOR) nếu đáp ứng điều kiện nhập khẩu tại nước sở tại.
Với mô hình này, năm yếu tố cốt lõi gồm Chủ thể – Hàng hóa – Dòng tiền – Dữ liệu – Chứng từ có thể được đối chiếu và quản lý theo một quy trình thống nhất.
Nhờ đó, doanh nghiệp thuận lợi hơn trong việc chứng minh hoạt động xuất khẩu, đối chiếu doanh thu và hoàn thiện hồ sơ phục vụ kê khai thuế.
Mô hình seller – Khó khăn khi không đứng tên trên tờ khai hải quan
Đối với các seller kinh doanh trên Amazon, Etsy, eBay hoặc những nền tảng thương mại điện tử quốc tế, việc hoàn thiện hồ sơ xuất khẩu thường phức tạp hơn.
Những khó khăn phổ biến bao gồm:
- Seller không trực tiếp đứng tên trên tờ khai hải quan xuất khẩu.
- Hàng hóa được vận chuyển thông qua đơn vị logistics hoặc đơn vị gom hàng.
- Doanh thu được thanh toán qua sàn thương mại điện tử và các đơn vị trung gian.
- Dữ liệu đơn hàng, chứng từ vận chuyển và hóa đơn chưa được liên kết đầy đủ.
- Khó đối chiếu số lượng hàng hóa thực tế xuất khẩu với doanh thu ghi nhận.
Vấn đề đặt ra là: Làm thế nào để seller chứng minh hàng hóa đã xuất khẩu khi không trực tiếp đứng tên trên tờ khai hải quan?
Đây cũng là một trong những nội dung thực tiễn được trao đổi tại hội nghị.
Phương án kết hợp chứng từ để chứng minh hàng hóa xuất khẩu
Từ những trao đổi tại hội nghị, một hướng xử lý được đề cập là xây dựng bộ hồ sơ chứng từ liên kết giữa seller, đơn vị vận chuyển và các bên tham gia hoạt động xuất khẩu.
Bộ hồ sơ có thể bao gồm:
| Chứng từ | Vai trò |
|---|---|
| Bảng kê hàng hóa | Tổng hợp đơn hàng, số lượng, giá trị và thông tin hàng hóa xuất khẩu. |
| Hợp đồng ủy quyền | Xác định quan hệ và trách nhiệm giữa seller với đơn vị được ủy quyền thực hiện công việc liên quan. |
| Chứng từ đơn vị vận chuyển | Chứng minh quá trình giao nhận và vận chuyển hàng hóa ra nước ngoài. |
| Hóa đơn | Ghi nhận giao dịch bán hàng và giá trị hàng hóa theo quy định. |
| Invoice/Packing List (INV/PKL) | Thể hiện thông tin thương mại, số lượng, chủng loại và quy cách đóng gói hàng hóa. |
Việc kết hợp các chứng từ trên giúp tạo cơ sở đối chiếu giữa hàng hóa thực tế – đơn hàng – vận chuyển – doanh thu – chủ thể kinh doanh.
Đặc biệt, phương án này mở ra hướng hoàn thiện hồ sơ cho những seller có hàng hóa thực tế xuất khẩu nhưng chưa thể trực tiếp đứng tên trên tờ khai hải quan.
Tuy nhiên, cần lưu ý rằng bộ chứng từ bổ trợ không mặc nhiên thay thế tờ khai hải quan hoặc bảo đảm được áp dụng thuế GTGT 0%. Việc sử dụng chứng từ thay thế và áp dụng thuế suất 0% phải được xem xét theo loại giao dịch, quy định pháp luật và điều kiện chứng minh xuất khẩu tương ứng.
Hướng tới giải pháp pháp lý đồng bộ cho cộng đồng Cross-border E-commerce
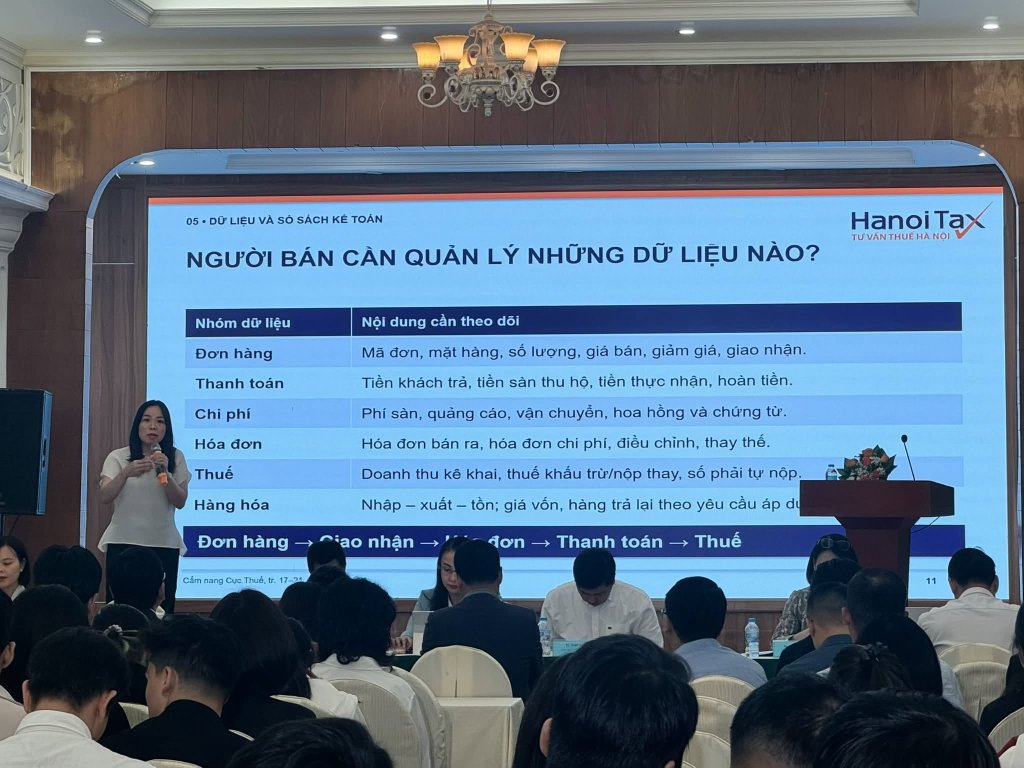
Những trao đổi tại hội nghị ngày 07/10/2026 cho thấy nhu cầu cấp thiết trong việc xây dựng một quy trình hồ sơ pháp lý phù hợp với đặc thù thương mại điện tử xuyên biên giới.
Thay vì chỉ tập trung vào từng chứng từ riêng lẻ, doanh nghiệp và seller cần xây dựng hệ thống dữ liệu có khả năng đối chiếu xuyên suốt từ khi phát sinh đơn hàng đến khi hàng hóa được giao ra nước ngoài và doanh thu được ghi nhận.
Đây là cơ sở quan trọng để:
- Minh bạch hoạt động kinh doanh và dòng tiền.
- Giảm rủi ro sai lệch giữa doanh thu và chứng từ xuất khẩu.
- Hoàn thiện hồ sơ phục vụ kê khai, giải trình và kiểm tra thuế.
- Xem xét điều kiện áp dụng thuế GTGT 0% đối với hàng hóa xuất khẩu theo quy định.
Bavor Consulting đồng hành cùng cộng đồng thương mại điện tử xuyên biên giới
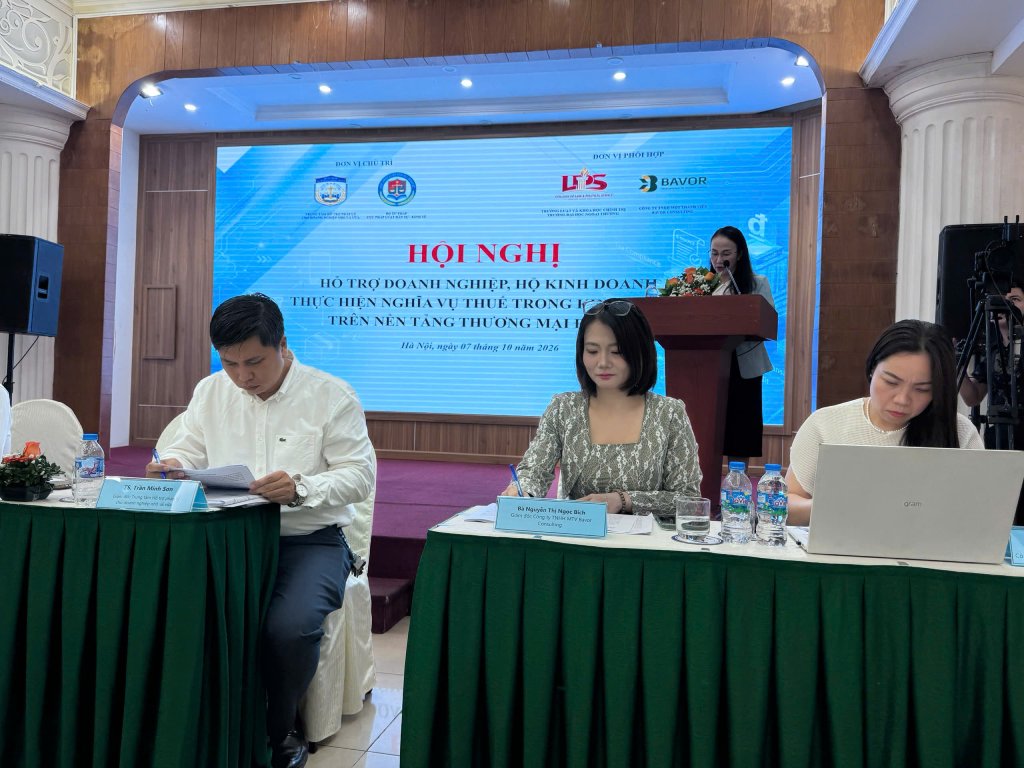
Với vai trò đơn vị phối hợp tại hội nghị, Bavor Consulting tiếp tục đồng hành cùng doanh nghiệp, hộ kinh doanh và cộng đồng seller trong việc nhận diện, tháo gỡ các vướng mắc về thuế và hồ sơ pháp lý.
Bavor Consulting tập trung hỗ trợ rà soát mô hình kinh doanh, xác định nghĩa vụ thuế, chuẩn hóa hóa đơn, chứng từ và xây dựng quy trình quản lý dữ liệu phù hợp với hoạt động thương mại điện tử quốc tế.
Hội nghị ngày 07/10/2026 là bước tiến tích cực trong việc kết nối cơ quan quản lý, chuyên gia pháp lý và cộng đồng kinh doanh xuyên biên giới, hướng tới những giải pháp tuân thủ khả thi, minh bạch và phù hợp với thực tiễn.