
Bán TikTok Shop có phải đăng ký kinh doanh và đóng thuế không?
Bán hàng trên TikTok Shop có phải đăng ký kinh doanh và đóng thuế không? Câu trả lời phụ thuộc vào hình thức hoạt động kinh doanh và nghĩa vụ thuế phát sinh của người bán theo quy định hiện hành. Không phải mọi cá nhân mở gian hàng trên TikTok Shop đều áp dụng cùng một hình thức đăng ký và mức thuế. Trong bài viết này, Bavor Consulting sẽ giúp bạn làm rõ quy định về đăng ký kinh doanh, nghĩa vụ thuế, cách tính và kê khai thuế khi bán hàng trên TikTok Shop.
Bán hàng trên TikTok Shop có phải đăng ký kinh doanh không?
Bán hàng trên TikTok Shop có thể phải đăng ký kinh doanh dưới hình thức hộ kinh doanh hoặc doanh nghiệp, tùy thuộc vào chủ thể và hoạt động kinh doanh thực tế. Việc TikTok Shop cho phép cá nhân mở tài khoản bán hàng không đồng nghĩa với việc người bán đương nhiên được miễn đăng ký kinh doanh theo pháp luật Việt Nam.
Để xác định chính xác bán TikTok Shop có phải đăng ký kinh doanh không, cần xem xét đồng thời điều kiện mở tài khoản người bán của TikTok Shop và các quy định pháp luật hiện hành về đăng ký hộ kinh doanh, đăng ký doanh nghiệp. Dưới đây, Bavor Consulting sẽ phân tích cụ thể từng trường hợp.
Quy định về thông tin cần cung cấp khi tạo tài khoản bán hàng TikTok Shop
TikTok Shop cho phép người bán đăng ký tài khoản theo nhiều loại chủ thể, phổ biến gồm cá nhân, hộ kinh doanh và doanh nghiệp. Tùy hình thức đăng ký, người bán phải cung cấp thông tin và giấy tờ xác minh tương ứng.
| Loại hình | Thông tin/giấy tờ cần cung cấp |
|---|---|
| Cá nhân | CCCD hoặc hộ chiếu của người đăng ký và các thông tin xác minh theo yêu cầu của TikTok Shop |
| Hộ kinh doanh | Giấy chứng nhận đăng ký hộ kinh doanh, mã số thuế và các thông tin liên quan |
| Doanh nghiệp | Giấy chứng nhận đăng ký doanh nghiệp, mã số thuế và các thông tin pháp lý của doanh nghiệp |
Như vậy, TikTok Shop có hỗ trợ cá nhân đăng ký tài khoản bán hàng mà không nhất thiết phải sử dụng Giấy chứng nhận đăng ký hộ kinh doanh hoặc doanh nghiệp. Tuy nhiên, đây chỉ là điều kiện mở tài khoản của nền tảng.
Người bán cần lưu ý rằng việc TikTok Shop chấp nhận tài khoản cá nhân không đồng nghĩa với việc cá nhân đó đương nhiên không phải đăng ký kinh doanh. Nghĩa vụ đăng ký hộ kinh doanh hoặc thành lập doanh nghiệp vẫn phải xác định theo quy định pháp luật Việt Nam và hoạt động kinh doanh thực tế.
Quy định về đăng ký kinh doanh khi bán hàng trên TikTok Shop
Theo quy định hiện hành, không phải mọi cá nhân bán hàng trên TikTok Shop đều bắt buộc phải đăng ký hộ kinh doanh hoặc thành lập doanh nghiệp. Pháp luật quy định một số trường hợp được miễn đăng ký hộ kinh doanh, chẳng hạn hộ gia đình sản xuất nông, lâm, ngư nghiệp, làm muối; người bán hàng rong, quà vặt, buôn chuyến, kinh doanh lưu động, kinh doanh thời vụ hoặc làm dịch vụ có thu nhập thấp, trừ trường hợp kinh doanh ngành, nghề đầu tư kinh doanh có điều kiện.
Bên cạnh đó, Nghị định 39/2007/NĐ-CP cũng quy định về cá nhân hoạt động thương mại một cách độc lập, thường xuyên nhưng không phải đăng ký kinh doanh, bao gồm một số hoạt động như buôn bán rong, buôn bán vặt, bán quà vặt, buôn chuyến và thực hiện một số dịch vụ nhỏ lẻ.
Do đó, không thể chỉ căn cứ vào việc bán hàng trên TikTok Shop, doanh thu thấp hay quy mô nhỏ để kết luận người bán được miễn đăng ký kinh doanh. Nếu hoạt động bán hàng không thuộc trường hợp được pháp luật miễn đăng ký và được tổ chức dưới hình thức kinh doanh, người bán cần thực hiện đăng ký hộ kinh doanh hoặc thành lập doanh nghiệp phù hợp.
Đặc biệt, nếu lựa chọn đăng ký gian hàng TikTok Shop với tư cách hộ kinh doanh hoặc doanh nghiệp, người bán cần có giấy chứng nhận đăng ký tương ứng để cung cấp thông tin pháp lý cho nền tảng. Việc TikTok Shop cho phép mở gian hàng dưới tư cách cá nhân không thay thế nghĩa vụ đăng ký kinh doanh nếu hoạt động thực tế thuộc trường hợp pháp luật yêu cầu phải đăng ký.
Bán hàng trên TikTok Shop có phải nộp thuế không?
Bán hàng trên TikTok Shop có thể phát sinh nghĩa vụ thuế, tuy nhiên loại thuế, cách tính và số thuế phải nộp sẽ phụ thuộc vào chủ thể kinh doanh, doanh thu và phương pháp tính thuế theo quy định hiện hành. Cá nhân, hộ kinh doanh và doanh nghiệp bán hàng qua TikTok Shop sẽ áp dụng các quy định thuế tương ứng với từng loại hình.
Vì vậy, không nên hiểu rằng cứ mở gian hàng hoặc phát sinh đơn hàng trên TikTok Shop là mọi người bán đều phải nộp cùng một loại thuế hoặc cùng một mức thuế. Cần xác định cụ thể người bán thuộc đối tượng nào, doanh thu trong kỳ và hoạt động kinh doanh để xác định chính xác nghĩa vụ thuế khi bán hàng trên TikTok Shop.
Các khoản thuế phải nộp và cách tính thuế khi bán hàng trên TikTok Shop
Thuế TikTok Shop đối với cá nhân, hộ kinh doanh
Từ năm 2026, nghĩa vụ thuế của cá nhân, hộ kinh doanh bán hàng trên TikTok Shop được xác định căn cứ vào tổng doanh thu từ hoạt động sản xuất, kinh doanh và quy định thuế áp dụng cho từng trường hợp.
Theo quy định hiện hành, hộ kinh doanh, cá nhân kinh doanh có doanh thu năm từ 01 tỷ đồng trở xuống thuộc ngưỡng không chịu thuế GTGT và không phải nộp thuế TNCN đối với thu nhập từ kinh doanh. Trường hợp doanh thu năm trên 01 tỷ đồng, người bán thuộc diện chịu thuế theo quy định.
✦ Về thuế GTGT, thuế TNCN
Đối với hoạt động bán hàng hóa thông thường trên TikTok Shop, các tỷ lệ thuế áp dụng gồm:
| Khoản thuế | Tỷ lệ đối với hoạt động phân phối, cung cấp hàng hóa |
|---|---|
| Thuế GTGT | 1% |
| Thuế TNCN | 0,5% |
Đối với hoạt động thương mại điện tử, nền tảng có chức năng đặt hàng trực tuyến và thanh toán thuộc trường hợp quy định tại Nghị định 117/2025/NĐ-CP có trách nhiệm khấu trừ, kê khai và nộp thuế thay cho hộ, cá nhân kinh doanh theo từng giao dịch. Với hoạt động bán hàng hóa, tỷ lệ khấu trừ là 1% thuế GTGT và 0,5% thuế TNCN.
Công thức xác định thuế đối với giao dịch bán hàng hóa:
Thuế GTGT = Doanh thu tính thuế × 1%
Thuế TNCN = Doanh thu tính thuế TNCN × 0,5%
Trong đó, doanh thu làm căn cứ xác định nghĩa vụ thuế được xác định theo quy định của pháp luật thuế. Riêng đối với giao dịch trên nền tảng thương mại điện tử thuộc diện sàn khấu trừ, doanh thu của mỗi giao dịch là số tiền bán hàng hóa, dịch vụ mà hộ, cá nhân được hưởng và nền tảng thu hộ.
Người bán cũng cần lưu ý rằng 1% GTGT và 0,5% TNCN chỉ áp dụng cho hoạt động phân phối, cung cấp hàng hóa. Nếu kinh doanh dịch vụ, vận tải hoặc dịch vụ gắn với hàng hóa thì tỷ lệ tính thuế sẽ khác.
Ngoài ra, quy định cũ về lệ phí môn bài không nên giữ nguyên trong đoạn gốc nếu bài đang cập nhật theo chính sách thuế năm 2026; nên tách riêng và kiểm tra theo quy định hiện hành thay vì liệt kê mặc định cùng GTGT và TNCN.
Lưu ý quan trọng: Trường hợp đã bị nền tảng thương mại điện tử khấu trừ và nộp thay thuế GTGT, TNCN cho giao dịch thuộc phạm vi quy định thì hộ, cá nhân không phải khai, nộp lại GTGT và TNCN đối với chính các giao dịch đã được khấu trừ, nộp thay.
✦ Về lệ phí môn bài
Từ ngày 01/01/2026, cá nhân và hộ kinh doanh không còn phải nộp lệ phí môn bài. Vì vậy, các mức lệ phí 300.000 đồng, 500.000 đồng và 1.000.000 đồng/năm theo doanh thu như quy định trước đây không còn áp dụng khi xác định nghĩa vụ tài chính của người bán trên TikTok Shop trong năm 2026.
Theo đó, cá nhân, hộ kinh doanh bán hàng trên TikTok Shop từ năm 2026 không phải nộp lệ phí môn bài, bất kể doanh thu thuộc bậc nào. Khi xác định nghĩa vụ thuế, người bán cần tập trung vào các khoản thuế phát sinh theo quy định hiện hành, đặc biệt là thuế GTGT và thuế TNCN nếu thuộc đối tượng chịu thuế.
Thuế đối với doanh nghiệp bán hàng trên TikTok Shop
Doanh nghiệp bán hàng trên TikTok Shop thực hiện nghĩa vụ thuế theo quy định áp dụng đối với doanh nghiệp. Các khoản thuế trực tiếp liên quan đến hoạt động kinh doanh chủ yếu gồm thuế giá trị gia tăng (GTGT) và thuế thu nhập doanh nghiệp (TNDN).
Khác với cá nhân, hộ kinh doanh, thuế TNCN không phải là khoản thuế tính trực tiếp trên doanh thu bán hàng của doanh nghiệp. Từ năm 2026, doanh nghiệp cũng không còn phải nộp lệ phí môn bài.
✦ Về thuế giá trị gia tăng (GTGT)
Theo quy định hiện hành, doanh nghiệp có thể áp dụng phương pháp khấu trừ hoặc phương pháp tính trực tiếp trên doanh thu, tùy thuộc vào điều kiện áp dụng. Về nguyên tắc, doanh nghiệp có doanh thu hằng năm từ 01 tỷ đồng trở lên thuộc đối tượng áp dụng phương pháp khấu trừ nếu đáp ứng quy định về kế toán, hóa đơn, chứng từ. Doanh nghiệp có doanh thu dưới 01 tỷ đồng áp dụng phương pháp trực tiếp trên doanh thu, trừ trường hợp đủ điều kiện và đăng ký tự nguyện áp dụng phương pháp khấu trừ.
Trường hợp áp dụng phương pháp khấu trừ:
Thuế GTGT phải nộp = Thuế GTGT đầu ra − Thuế GTGT đầu vào được khấu trừ
Trong đó, thuế GTGT đầu ra được xác định dựa trên giá tính thuế và thuế suất của hàng hóa, dịch vụ bán ra; thuế GTGT đầu vào được khấu trừ phải đáp ứng các điều kiện theo quy định.
Trường hợp áp dụng phương pháp trực tiếp trên doanh thu:
Thuế GTGT phải nộp = Doanh thu × Tỷ lệ %
Đối với hoạt động phân phối, cung cấp hàng hóa, tỷ lệ tính thuế GTGT trực tiếp trên doanh thu là 1%. Trường hợp doanh nghiệp vừa bán hàng vừa cung cấp dịch vụ hoặc kinh doanh ngành nghề khác, tỷ lệ tính thuế cần xác định theo đúng loại hoạt động.
Lưu ý: Không nên giữ công thức trong bài cũ “GTGT = (giá bán − giá mua) × 10%” cho doanh nghiệp bán hàng thông thường trên TikTok Shop. Phương pháp tính trực tiếp trên giá trị gia tăng hiện được quy định riêng đối với hoạt động mua, bán, chế tác vàng, bạc, đá quý.
Về thuế thu nhập cá nhân (TNCN)
Đối với doanh nghiệp bán hàng trên TikTok Shop, thuế TNCN không phải là khoản thuế tính trực tiếp trên doanh thu bán hàng của doanh nghiệp. Tuy nhiên, khi doanh nghiệp trả tiền lương, tiền công cho người lao động, doanh nghiệp có trách nhiệm khấu trừ, kê khai và nộp thuế TNCN thay cho người lao động nếu phát sinh số thuế phải khấu trừ theo quy định.
Cách xác định thuế TNCN đối với thu nhập từ tiền lương, tiền công phụ thuộc vào việc người lao động là cá nhân cư trú hay cá nhân không cư trú.
✦ Đối với người lao động là cá nhân cư trú
Trường hợp cá nhân cư trú có hợp đồng lao động từ 03 tháng trở lên, thuế TNCN đối với tiền lương, tiền công được xác định theo biểu thuế lũy tiến từng phần:
Thuế TNCN phải nộp = Thu nhập tính thuế × Thuế suất tương ứng
Trong đó:
Thu nhập tính thuế = Thu nhập chịu thuế − Các khoản giảm trừ
Các khoản giảm trừ được xác định theo quy định hiện hành, có thể bao gồm giảm trừ gia cảnh, các khoản bảo hiểm bắt buộc và các khoản đóng góp được giảm trừ nếu đáp ứng điều kiện.
✦ Đối với người lao động là cá nhân không cư trú
Thuế TNCN đối với thu nhập từ tiền lương, tiền công của cá nhân không cư trú được xác định theo công thức:
Thuế TNCN phải nộp = Thu nhập chịu thuế từ tiền lương, tiền công × 20%
Doanh nghiệp có trách nhiệm thực hiện khấu trừ thuế trước khi trả thu nhập, đồng thời kê khai và nộp số thuế đã khấu trừ vào ngân sách nhà nước theo quy định.
Lưu ý: Trong bài về thuế khi bán hàng trên TikTok Shop, phần TNCN này chỉ nên trình bày ngắn gọn vì đây là nghĩa vụ liên quan đến việc doanh nghiệp chi trả thu nhập cho người lao động, không phải loại thuế phát sinh trực tiếp từ doanh thu bán hàng TikTok Shop.
Về thuế thu nhập doanh nghiệp (TNDN)
Doanh nghiệp bán hàng trên TikTok Shop có phát sinh thu nhập chịu thuế phải thực hiện nghĩa vụ thuế TNDN theo quy định. Về cơ bản, thuế TNDN được xác định dựa trên thu nhập tính thuế của doanh nghiệp và mức thuế suất áp dụng.
Công thức xác định:
Thuế TNDN phải nộp = Thu nhập tính thuế × Thuế suất thuế TNDN
Trong đó:
Thu nhập tính thuế = Thu nhập chịu thuế − Thu nhập được miễn thuế − Các khoản lỗ được kết chuyển theo quy định
Và:
Thu nhập chịu thuế = Doanh thu − Chi phí được trừ + Các khoản thu nhập khác
Doanh nghiệp cần lưu ý không phải mọi khoản chi phí phát sinh khi bán hàng trên TikTok Shop đều được tự động trừ khi tính thuế. Các khoản chi phải đáp ứng điều kiện về tính liên quan đến hoạt động sản xuất, kinh doanh và hóa đơn, chứng từ theo quy định.
Thuế suất thuế TNDN hiện được xác định như sau:
| Tổng doanh thu năm | Thuế suất TNDN |
|---|---|
| Không quá 3 tỷ đồng | 15% |
| Trên 3 tỷ đến không quá 50 tỷ đồng | 17% |
| Các trường hợp thông thường còn lại | 20% |
Doanh thu dùng để xác định doanh nghiệp thuộc diện áp dụng thuế suất 15% hoặc 17% về nguyên tắc được căn cứ vào tổng doanh thu của kỳ tính thuế TNDN năm trước liền kề theo quy định. Một số trường hợp như doanh nghiệp mới thành lập có cách xác định riêng.
Lưu ý: Các mức thuế suất trên không áp dụng máy móc cho mọi doanh nghiệp. Pháp luật còn quy định mức thuế suất khác, trường hợp ưu đãi thuế và các trường hợp không được áp dụng mức 15% hoặc 17%.
Về lệ phí môn bài
Từ ngày 01/01/2026, doanh nghiệp không còn phải nộp lệ phí môn bài. Vì vậy, doanh nghiệp bán hàng trên TikTok Shop cũng không phải nộp khoản lệ phí này dựa trên vốn điều lệ như quy định trước đây.
Theo đó, các mức lệ phí môn bài 2.000.000 đồng/năm đối với doanh nghiệp có vốn điều lệ từ 10 tỷ đồng trở xuống và 3.000.000 đồng/năm đối với doanh nghiệp có vốn điều lệ trên 10 tỷ đồng không còn áp dụng từ năm 2026.
Do đó, khi xác định nghĩa vụ thuế của doanh nghiệp bán hàng trên TikTok Shop, doanh nghiệp cần tập trung vào các sắc thuế phát sinh theo hoạt động thực tế, chủ yếu như thuế GTGT và thuế TNDN; đồng thời có thể phát sinh trách nhiệm khấu trừ, kê khai thuế TNCN khi chi trả thu nhập cho người lao động hoặc cá nhân thuộc trường hợp phải khấu trừ.
Quy định về cung cấp mã số thuế và các khoản thuế, phí trên TikTok Shop
Người bán cần phân biệt giữa thuế phát sinh từ hoạt động bán hàng trên TikTok Shop và thuế liên quan đến các khoản phí dịch vụ do TikTok thu. Nội dung hướng dẫn thuế trên TikTok Shop trong trường hợp này chủ yếu liên quan đến việc TikTok tính thuế đối với phí dịch vụ của nền tảng, không phải hướng dẫn cách xác định toàn bộ nghĩa vụ thuế đối với doanh thu bán hàng của người bán.
Việc cung cấp mã số thuế (MST) giúp TikTok xác định thông tin thuế của người bán và áp dụng cách xử lý thuế đối với các khoản phí dịch vụ theo quy định.
✦ Trường hợp đã đăng ký thuế
Người bán cung cấp mã số thuế hợp lệ cho TikTok Shop và thực hiện các bước xác minh theo yêu cầu của nền tảng. Sau khi thông tin thuế được xác minh, TikTok sẽ áp dụng cơ chế tính thuế đối với các khoản phí dịch vụ của nền tảng theo chính sách và quy định thuế hiện hành tương ứng với trạng thái thuế của người bán.
✦ Trường hợp chưa đăng ký hoặc chưa xác minh thông tin thuế
Nếu người bán chưa cung cấp mã số thuế hoặc thông tin thuế chưa được TikTok xác minh thành công, TikTok có thể tính và thu các khoản thuế liên quan trên phí dịch vụ theo chính sách áp dụng tại từng thời điểm.
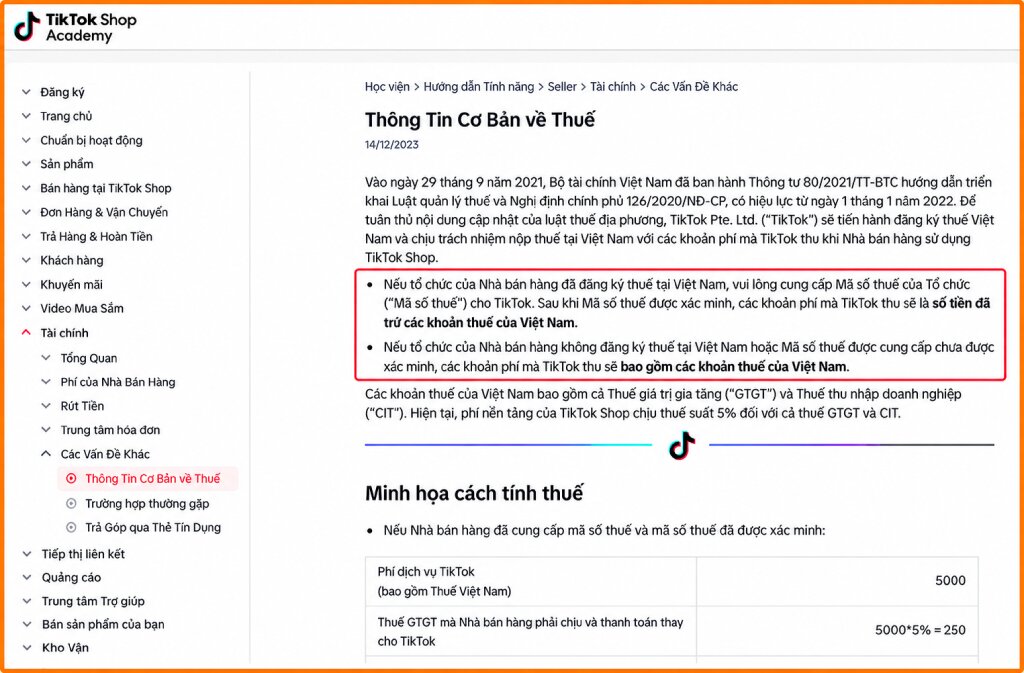
Lưu ý: Các khoản phí được đề cập ở phần này là phí dịch vụ mà người bán phải trả cho TikTok Shop để sử dụng nền tảng, không phải doanh thu bán hàng của gian hàng. Đồng thời, việc cung cấp MST cho TikTok không thay thế nghĩa vụ đăng ký, kê khai hoặc nộp thuế của người bán theo quy định pháp luật.
Ngoài ra, từ 01/07/2025, đối với giao dịch thuộc phạm vi Nghị định 117/2025/NĐ-CP, nền tảng thương mại điện tử có chức năng thanh toán còn có trách nhiệm khấu trừ, kê khai và nộp thuế thay cho hộ, cá nhân kinh doanh. Đây là cơ chế khác với việc tính thuế trên phí dịch vụ TikTok Shop, vì vậy nên tách thành một mục riêng để người đọc không nhầm hai vấn đề.
Mức xử phạt khi chậm nộp hồ sơ khai thuế khi bán hàng trên TikTok Shop
Trường hợp người bán trên TikTok Shop thuộc đối tượng phải khai thuế nhưng nộp hồ sơ khai thuế quá thời hạn, tùy tính chất và thời gian chậm nộp có thể bị xử phạt vi phạm hành chính theo Điều 13 Nghị định 125/2020/NĐ-CP.
Mức xử phạt được xác định như sau:
| Hành vi vi phạm | Mức xử phạt |
|---|---|
| Nộp hồ sơ khai thuế quá hạn 01 – 05 ngày và có tình tiết giảm nhẹ | Cảnh cáo |
| Nộp quá hạn 01 – 30 ngày, trừ trường hợp được cảnh cáo | 2 – 5 triệu đồng |
| Nộp quá hạn 31 – 60 ngày | 5 – 8 triệu đồng |
| Nộp quá hạn 61 – 90 ngày | 8 – 15 triệu đồng |
| Nộp quá hạn từ 91 ngày trở lên nhưng không phát sinh số thuế phải nộp | 8 – 15 triệu đồng |
| Không nộp hồ sơ khai thuế nhưng không phát sinh số thuế phải nộp | 8 – 15 triệu đồng |
| Không nộp phụ lục về giao dịch liên kết kèm hồ sơ quyết toán thuế TNDN theo quy định | 8 – 15 triệu đồng |
| Nộp hồ sơ khai thuế quá hạn trên 90 ngày, có phát sinh thuế phải nộp và đáp ứng các điều kiện theo quy định | 15 – 25 triệu đồng |
Đối với trường hợp cuối cùng, mức phạt 15 – 25 triệu đồng được áp dụng khi người nộp thuế đã nộp đầy đủ tiền thuế và tiền chậm nộp vào ngân sách nhà nước trước thời điểm cơ quan thuế lập biên bản về hành vi chậm nộp hồ sơ khai thuế hoặc trước khi cơ quan có thẩm quyền công bố quyết định kiểm tra, thanh tra thuế.
Ngoài tiền phạt hành chính, người vi phạm còn có thể phải thực hiện biện pháp khắc phục hậu quả, bao gồm nộp đủ số tiền chậm nộp vào ngân sách nhà nước và nộp hồ sơ khai thuế, phụ lục còn thiếu theo quy định.
Lưu ý: Các mức tiền phạt nêu trên áp dụng đối với tổ chức. Theo nguyên tắc xử phạt tại Nghị định 125/2020/NĐ-CP, mức phạt tiền đối với cá nhân bằng 1/2 mức phạt đối với tổ chức cho cùng hành vi vi phạm. Vì vậy, khi viết về người bán TikTok Shop là cá nhân/hộ kinh doanh, cần xác định đúng chủ thể để áp dụng mức phạt tương ứng.
Các câu hỏi thường gặp khi đăng ký bán hàng trên TikTok Shop
Cá nhân bán hàng trên TikTok có phải đóng thuế không?
Có thể. Từ năm 2026, cá nhân kinh doanh bán hàng trên TikTok Shop có doanh thu năm trên 01 tỷ đồng thuộc diện chịu thuế GTGT và thuế TNCN theo quy định. Trường hợp doanh thu từ 01 tỷ đồng/năm trở xuống thuộc ngưỡng không chịu thuế GTGT và không phải nộp thuế TNCN đối với thu nhập từ kinh doanh.
Đối với hoạt động phân phối, cung cấp hàng hóa, tỷ lệ thuế áp dụng là 1% thuế GTGT và 0,5% thuế TNCN theo quy định hiện hành. Từ 01/01/2026, cá nhân và hộ kinh doanh không còn phải nộp lệ phí môn bài.
Vì vậy, mốc 100 triệu đồng/năm và nội dung phải nộp thuế môn bài trong đoạn cũ cần bỏ khi cập nhật bài cho năm 2026.
Bán hàng TikTok Shop có phải đăng ký kinh doanh không?
Không phải mọi cá nhân bán hàng trên TikTok Shop đều bắt buộc phải đăng ký kinh doanh. Nếu người bán thuộc các trường hợp được pháp luật miễn đăng ký hộ kinh doanh như bán hàng rong, quà vặt, buôn chuyến, kinh doanh lưu động, kinh doanh thời vụ hoặc một số trường hợp khác theo quy định thì không phải đăng ký hộ kinh doanh, trừ trường hợp kinh doanh ngành, nghề đầu tư kinh doanh có điều kiện.
Ngược lại, nếu hoạt động bán hàng trên TikTok Shop không thuộc trường hợp được miễn đăng ký, người bán cần thực hiện thủ tục đăng ký hộ kinh doanh hoặc thành lập doanh nghiệp phù hợp. Việc TikTok Shop cho phép mở tài khoản dưới tư cách cá nhân không đồng nghĩa với việc người bán đương nhiên được miễn nghĩa vụ đăng ký kinh doanh theo pháp luật Việt Nam.
TikTok Shop có nộp thuế thay cho nhà bán hàng không?
Có, trong trường hợp người bán là hộ kinh doanh hoặc cá nhân kinh doanh và giao dịch thuộc phạm vi nền tảng có chức năng đặt hàng trực tuyến và thanh toán theo quy định. Chủ quản nền tảng có trách nhiệm khấu trừ, kê khai và nộp thay thuế GTGT, thuế TNCN đối với các giao dịch thuộc phạm vi áp dụng.
Đối với hộ, cá nhân kinh doanh, số thuế được khấu trừ tại thời điểm giao dịch hoàn tất và được xác định theo từng giao dịch bán hàng hóa, cung cấp dịch vụ. Trường hợp thuế GTGT và thuế TNCN đã được nền tảng khấu trừ, kê khai và nộp thay, người bán không phải khai và nộp lại các khoản thuế này đối với chính hoạt động kinh doanh trên nền tảng đã được khấu trừ, nộp thay.
Tuy nhiên, cần phân biệt cơ chế trên với thuế tính trên các khoản phí dịch vụ của TikTok Shop. Đây là hai vấn đề khác nhau: một bên là việc nền tảng khấu trừ và nộp thuế thay đối với doanh thu kinh doanh của hộ, cá nhân; bên còn lại liên quan đến phí dịch vụ mà TikTok thu của nhà bán hàng.
Lưu ý: Cơ chế khấu trừ, nộp thuế thay nêu trên áp dụng đối với hộ kinh doanh, cá nhân kinh doanh theo Nghị định 117/2025/NĐ-CP; không nên viết chung rằng TikTok nộp thay thuế cho mọi nhà bán hàng, bao gồm cả doanh nghiệp.
Bán hàng trên TikTok Shop theo loại hình doanh nghiệp cần nộp những loại thuế nào?
Doanh nghiệp bán hàng trên TikTok Shop chủ yếu phát sinh thuế giá trị gia tăng (GTGT) và thuế thu nhập doanh nghiệp (TNDN) theo hoạt động kinh doanh thực tế.
Ngoài ra, nếu doanh nghiệp trả tiền lương, tiền công hoặc các khoản thu nhập thuộc diện khấu trừ thuế cho cá nhân, doanh nghiệp có trách nhiệm khấu trừ, kê khai và nộp thuế TNCN thay cho cá nhân theo quy định. Thuế TNCN vì vậy không phải là khoản thuế đánh trực tiếp vào doanh thu bán hàng của doanh nghiệp.
Từ 01/01/2026, doanh nghiệp không còn phải nộp lệ phí môn bài. Do đó, không nên tiếp tục liệt kê lệ phí môn bài là một trong 4 khoản thuế, phí doanh nghiệp bán hàng trên TikTok Shop phải nộp.
Công thức tính thuế TNCN của cá nhân, hộ kinh doanh bán hàng trên TikTok Shop là gì?
Đối với cá nhân, hộ kinh doanh bán hàng hóa trên TikTok Shop thuộc diện chịu thuế, số thuế TNCN được xác định theo công thức:
Thuế TNCN phải nộp = Doanh thu tính thuế TNCN × Tỷ lệ thuế TNCN
Đối với hoạt động phân phối, cung cấp hàng hóa, tỷ lệ thuế TNCN là 0,5%. Như vậy:
Thuế TNCN phải nộp = Doanh thu tính thuế × 0,5%
Lưu ý, tỷ lệ 0,5% áp dụng cho hoạt động bán hàng hóa. Nếu người bán cung cấp dịch vụ hoặc thực hiện hoạt động kinh doanh khác trên TikTok Shop, tỷ lệ thuế TNCN có thể khác theo từng lĩnh vực.
Công thức tính thuế GTGT của cá nhân, hộ kinh doanh bán hàng trên TikTok Shop là gì?
Đối với cá nhân, hộ kinh doanh bán hàng trên TikTok Shop thuộc diện chịu thuế, số thuế GTGT phải nộp được xác định theo công thức:
Thuế GTGT phải nộp = Doanh thu tính thuế GTGT × Tỷ lệ thuế GTGT
Đối với hoạt động phân phối, cung cấp hàng hóa, tỷ lệ thuế GTGT áp dụng là 1%. Như vậy:
Thuế GTGT phải nộp = Doanh thu tính thuế × 1%
Lưu ý, mức 1% áp dụng đối với hoạt động bán hàng hóa. Trường hợp cá nhân, hộ kinh doanh cung cấp dịch vụ hoặc thực hiện hoạt động kinh doanh khác trên TikTok Shop, tỷ lệ thuế GTGT sẽ được xác định theo từng lĩnh vực, ngành nghề theo quy định.
Kết luận
Như vậy, bán hàng trên TikTok Shop có phải đăng ký kinh doanh và đóng thuế không sẽ phụ thuộc vào chủ thể, hình thức kinh doanh, doanh thu và hoạt động thực tế của người bán. Cá nhân thuộc trường hợp được pháp luật miễn đăng ký hộ kinh doanh có thể không phải thực hiện thủ tục đăng ký; các trường hợp còn lại cần lựa chọn đăng ký hộ kinh doanh hoặc thành lập doanh nghiệp phù hợp.
Về nghĩa vụ thuế, cá nhân và hộ kinh doanh cần xác định doanh thu, ngành nghề và cơ chế khấu trừ thuế của nền tảng để tính thuế GTGT, thuế TNCN theo quy định. Đối với doanh nghiệp, các nghĩa vụ thuế chủ yếu gồm thuế GTGT và thuế TNDN, cùng các nghĩa vụ liên quan khác nếu phát sinh.
Nếu chưa xác định được mô hình đăng ký hoặc phương án kê khai thuế phù hợp khi kinh doanh trên TikTok Shop, Bavor Consulting có thể hỗ trợ rà soát hồ sơ, tư vấn đăng ký kinh doanh và thực hiện các thủ tục thuế, giúp hoạt động bán hàng online tuân thủ đúng quy định và hạn chế rủi ro pháp lý.