
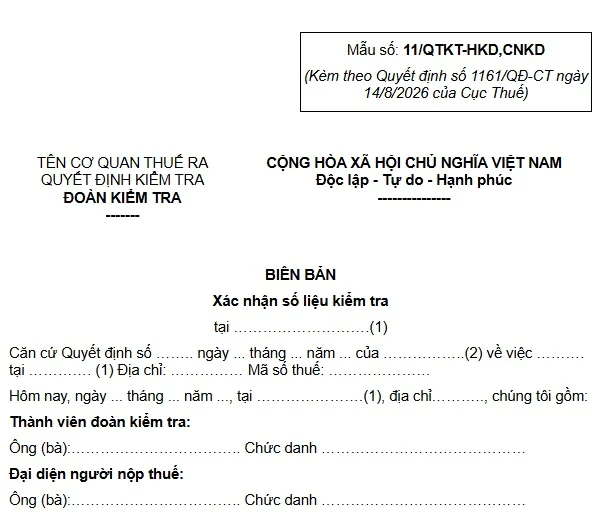
Mẫu 11/QTKT-HKD,CNKD Biên Bản Xác Nhận Số Liệu Kiểm Tra Thuế
Mẫu số 11/QTKT-HKD,CNKD là biểu mẫu được sử dụng trong quá trình kiểm tra thuế đối với hộ kinh doanh, cá nhân kinh doanh, nhằm xác nhận các số liệu liên quan theo nội dung kiểm tra. Vậy mẫu biên bản này được sử dụng trong trường hợp nào, gồm những nội dung gì và cách lập ra sao? Bài viết dưới đây sẽ giúp bạn tìm hiểu chi tiết về Mẫu số 11/QTKT-HKD,CNKD – Biên bản xác nhận số liệu kiểm tra thuế và những lưu ý khi sử dụng.
Mẫu số 11 QTKT HKD CNKD biên bản xác nhận số liệu kiểm tra thuế là mẫu nào?
Mẫu số 11/QTKT-HKD,CNKD biên bản xác nhận số liệu kiểm tra thuế dùng cho người nộp thuế là HKD, CNKD được quy định tại Phụ lục ban hành kèm theo Quyết định 1161/QĐ-CT năm 2026:
Các trường hợp nào đăng ký thuế trực tiếp với cơ quan thuế?
Căn cứ theo khoản 2 Điều 4 Thông tư 90/2026/TT-BTC, các trường hợp đăng ký thuế trực tiếp với cơ quan thuế bao gồm:
[1] Doanh nghiệp hoạt động trong các lĩnh vực chuyên ngành không phải đăng ký doanh nghiệp qua cơ quan đăng ký kinh doanh theo quy định của pháp luật chuyên ngành (sau đây gọi là Tổ chức kinh tế); [2] Đơn vị sự nghiệp, tổ chức kinh tế của lực lượng vũ trang, tổ chức kinh tế của các tổ chức chính trị, chính trị – xã hội, xã hội, xã hội – nghề nghiệp hoạt động kinh doanh theo quy định của pháp luật nhưng không phải đăng ký doanh nghiệp qua cơ quan đăng ký kinh doanh; tổ chức của các nước có chung đường biên giới đất liền với Việt Nam thực hiện hoạt động mua, bán, trao đổi hàng hóa tại chợ biên giới, chợ cửa khẩu, chợ trong khu kinh tế cửa khẩu; văn phòng đại diện của tổ chức nước ngoài tại Việt Nam; tổ hợp tác được thành lập và tổ chức hoạt động theo quy định tại Nghị định 77/2019/NĐ-CP về tổ hợp tác nhưng không thuộc trường hợp đăng ký kinh doanh qua cơ quan đăng ký kinh doanh theo quy định tại khoản 2 Điều 107 Luật Hợp tác xã số 17/2023/QH15 (sau đây gọi là Tổ chức kinh tế); [3] Tổ chức được thành lập bởi cơ quan có thẩm quyền không có hoạt động sản xuất, kinh doanh nhưng phát sinh nghĩa vụ với ngân sách nhà nước (sau đây gọi là Tổ chức khác); [4] Người nộp thuế được hoàn thuế giá trị gia tăng theo quy định của pháp luật về thuế giá trị gia tăng trong các trường hợp (sau đây gọi là Tổ chức khác), bao gồm:– Tổ chức ở Việt Nam sử dụng tiền viện trợ không hoàn lại, tiền viện trợ nhân đạo của tổ chức, cá nhân nước ngoài để mua hàng hóa, dịch vụ phục vụ cho chương trình, dự án viện trợ không hoàn lại, viện trợ nhân đạo tại Việt Nam; Chủ chương trình, dự án, phi dự án hoặc nhà thầu chính (bao gồm cả Văn phòng điều hành của nhà thầu chính tại Việt Nam), tổ chức do phía nhà tài trợ nước ngoài chỉ định việc quản lý chương trình, dự án sử dụng vốn ODA (bao gồm cả Văn phòng đại diện của nhà tài trợ hoặc tổ chức quản lý, thực hiện chương trình, dự án do nhà tài trợ chỉ định);
– Đối tượng được hưởng quyền ưu đãi miễn trừ ngoại giao theo quy định của pháp luật về ngoại giao mua hàng hóa, dịch vụ tại Việt Nam để sử dụng;
[5] Tổ chức nước ngoài có phát sinh doanh thu tại Việt Nam thông qua hoạt động kinh doanh trên nền tảng thương mại điện tử theo quy định tại khoản 1 Điều 40 Nghị định 252/2026/NĐ-CP (sau đây gọi là nhà cung cấp nước ngoài).Nhà cung cấp nước ngoài không phải thực hiện thủ tục đăng ký thuế trong trường hợp toàn bộ doanh thu phát sinh tại Việt Nam đã được khấu trừ, nộp thay thuế;
[6] Cá nhân không cư trú có hoạt động kinh doanh trên nền tảng thương mại điện tử không có chức năng đặt hàng trực tuyến và chức năng thanh toán theo quy định tại Điều 42 Nghị định 252/2026/NĐ-CP; [7] Tổ chức nước ngoài không có tư cách pháp nhân tại Việt Nam (trừ nhà cung cấp nước ngoài quy định tại điểm đ khoản này), cá nhân nước ngoài hành nghề độc lập kinh doanh tại Việt Nam (trừ cá nhân không cư trú quy định tại điểm e khoản này) phù hợp với pháp luật Việt Nam có thu nhập phát sinh tại Việt Nam hoặc có phát sinh nghĩa vụ thuế tại Việt Nam (sau đây gọi là nhà thầu nước ngoài, nhà thầu phụ nước ngoài); [8] Doanh nghiệp, tổ chức, cá nhân có trách nhiệm khấu trừ và nộp thay số thuế đã khấu trừ của người nộp thuế khác (sau đây gọi là tổ chức, cá nhân khấu trừ nộp thay) trong các trường hợp sau:– Doanh nghiệp, tổ chức, cá nhân khấu trừ và nộp thay thuế cho nhà thầu nước ngoài, nhà thầu phụ nước ngoài;
– Tổ chức kinh doanh tại Việt Nam áp dụng phương pháp tính thuế giá trị gia tăng là phương pháp khấu trừ thuế thực hiện khấu trừ và nộp thay thuế cho nhà cung cấp nước ngoài;
– Chủ quản nền tảng thương mại điện tử, nền tảng số khác ở trong nước có chức năng đặt hàng trực tuyến và chức năng thanh toán theo quy định tại Điều 43 Nghị định 252/2026/NĐ-CP khấu trừ và nộp thay thuế cho nhà cung cấp nước ngoài, hộ kinh doanh, cá nhân kinh doanh (bao gồm cá nhân cư trú và cá nhân không cư trú);
– Doanh nghiệp, tổ chức, cá nhân khấu trừ và nộp thay thuế cho cá nhân có hợp đồng hoặc văn bản hợp tác kinh doanh;
Riêng tổ chức chi trả thu nhập khi khấu trừ, nộp thay thuế thu nhập cá nhân sử dụng mã số thuế đã cấp của tổ chức chi trả thu nhập để khai, nộp thuế thu nhập cá nhân khấu trừ, nộp thay;
[9] Công ty điều hành chung, văn phòng điều hành, tổ chức được người điều hành phân công, ủy quyền điều hành dự án dầu khí theo quy định của pháp luật dầu khí (gọi chung là người điều hành); doanh nghiệp liên doanh; tổ chức được Chính phủ Việt Nam giao nhiệm vụ tiếp nhận phần được chia của Việt Nam thuộc các mỏ dầu khí tại vùng chồng lấn; nhà thầu, nhà đầu tư tham gia hợp đồng dầu khí; công ty mẹ – Tập đoàn Công nghiệp – Năng lượng Quốc gia Việt Nam đại diện nước chủ nhà nhận phần lãi được chia từ các hợp đồng dầu khí; [10] Hộ gia đình, cá nhân có hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ thuộc đối tượng không phải đăng ký hộ kinh doanh theo quy định của pháp luật về đăng ký doanh nghiệp; cá nhân kinh doanh của các nước có chung đường biên giới đất liền với Việt Nam thực hiện hoạt động mua, bán, trao đổi hàng hóa tại chợ biên giới, chợ cửa khẩu, chợ trong khu kinh tế cửa khẩu; [11] Cá nhân có thu nhập thuộc diện chịu thuế thu nhập cá nhân (trừ cá nhân kinh doanh); [12] Cá nhân là người phụ thuộc theo quy định của pháp luật về thuế thu nhập cá nhân; [13] Tổ chức, cá nhân được cơ quan thuế ủy nhiệm thu; [14] Tổ chức kê khai và nộp thuế thu nhập doanh nghiệp bổ sung theo quy định về thuế tối thiểu toàn cầu; [15] Tổ chức, hộ gia đình và cá nhân khác có nghĩa vụ với ngân sách nhà nước.Người nộp thuế có các quyền gì trong quản lý thuế?
Căn cứ theo khoản 1 Điều 37 Luật Quản lý thuế 2025, quyền của người nộp thuế trong quản lý thuế như sau:
– Được hỗ trợ, hướng dẫn thực hiện nghĩa vụ thuế; cung cấp thông tin, tài liệu để thực hiện nghĩa vụ, quyền lợi về thuế;
– Được tra cứu, xem, in và sử dụng chứng từ điện tử mà người nộp thuế đã gửi đến Hệ thống thông tin quản lý thuế theo quy định của Luật Quản lý thuế 2025 và pháp luật về giao dịch điện tử; được yêu cầu tổ chức khấu trừ cấp chứng từ khấu trừ điện tử;
– Ký hợp đồng với đại lý thuế, đại lý làm thủ tục hải quan để thực hiện dịch vụ đại lý thuế, đại lý làm thủ tục hải quan; được ủy quyền khai thay, nộp thuế thay theo quy định của pháp luật về thuế, quản lý thuế, hải quan;
– Được áp dụng chế độ ưu tiên theo quy định của pháp luật về quản lý thuế, hải quan nếu đáp ứng đủ các điều kiện về chế độ ưu tiên theo quy định của pháp luật;
– Được tra cứu tình hình thực hiện nghĩa vụ thuế, nhận thông báo số tiền thuế nợ qua tài khoản giao dịch điện tử do cơ quan quản lý thuế cung cấp;
– Được nhận thông báo, quyết định, biên bản, kết luận liên quan đến xác định nghĩa vụ thuế từ các cơ quan chức năng khi tiến hành thanh tra, kiểm tra, kiểm toán;
– Được giải thích về việc tính thuế, khoản thu khác, ấn định thuế, nội dung xử lý về thuế, khoản thu khác; được bảo lưu ý kiến, giải trình; được biết thời hạn giải quyết hoàn thuế, số tiền thuế không được hoàn và căn cứ pháp lý đối với số tiền thuế không được hoàn;
– Không phải nộp các chứng từ, tài liệu, không phải gửi các thông tin đã có sẵn trong hồ sơ thuế mà cơ quan quản lý thuế đã có, trừ trường hợp có thay đổi nội dung hoặc theo yêu cầu của cơ quan quản lý thuế để phục vụ kiểm tra thuế;
– Được yêu cầu xác nhận việc hoàn thành nghĩa vụ nộp thuế;
– Được bảo mật thông tin theo quy định tại Điều 7 Luật Quản lý thuế 2025;
– Được khiếu nại, khởi kiện quyết định hành chính, hành vi hành chính về thuế liên quan đến quyền, lợi ích hợp pháp của người nộp thuế;
– Được tố cáo hành vi vi phạm pháp luật của công chức quản lý thuế, tổ chức, cá nhân khác theo quy định của pháp luật về tố cáo;
– Được bồi thường thiệt hại theo quy định của pháp luật về trách nhiệm bồi thường của Nhà nước nếu bị cơ quan quản lý thuế, công chức quản lý thuế gây thiệt hại trái pháp luật;
– Không bị xử phạt vi phạm hành chính về quản lý thuế, hóa đơn, không tính tiền chậm nộp đối với trường hợp do người nộp thuế thực hiện nghĩa vụ thuế, hóa đơn theo văn bản hành chính hoặc quyết định xử lý của cơ quan quản lý thuế, cơ quan nhà nước có thẩm quyền liên quan đến nội dung xác định nghĩa vụ thuế, hóa đơn của người nộp thuế;
– Được yêu cầu giám định hàng hóa xuất khẩu, nhập khẩu liên quan đến nghĩa vụ thuế;
– Được yêu cầu tra soát, điều chỉnh thông tin nếu phát hiện sai lệch trên chứng từ nộp ngân sách nhà nước hoặc dữ liệu do cơ quan quản lý thuế cung cấp;
– Khi cơ quan quản lý thuế kiểm tra thuế, người nộp thuế có quyền từ chối việc kiểm tra tại trụ sở người nộp thuế khi không có quyết định kiểm tra tại trụ sở người nộp thuế của cơ quan có thẩm quyền; từ chối việc kiểm tra tại trụ sở cơ quan quản lý thuế khi không có thông báo yêu cầu giải trình, bổ sung thông tin, tài liệu của cơ quan quản lý thuế; từ chối cung cấp thông tin, tài liệu không liên quan đến nội dung kiểm tra hoặc thuộc bí mật nhà nước, trừ trường hợp pháp luật có quy định khác; được giải trình về những vấn đề có liên quan đến nội dung kiểm tra và bảo lưu ý kiến; khiếu nại, khởi kiện, yêu cầu bồi thường thiệt hại theo quy định của pháp luật; tố cáo hành vi vi phạm pháp luật trong quá trình kiểm tra thuế; các quyền khác theo quy định của pháp luật về kiểm tra chuyên ngành.